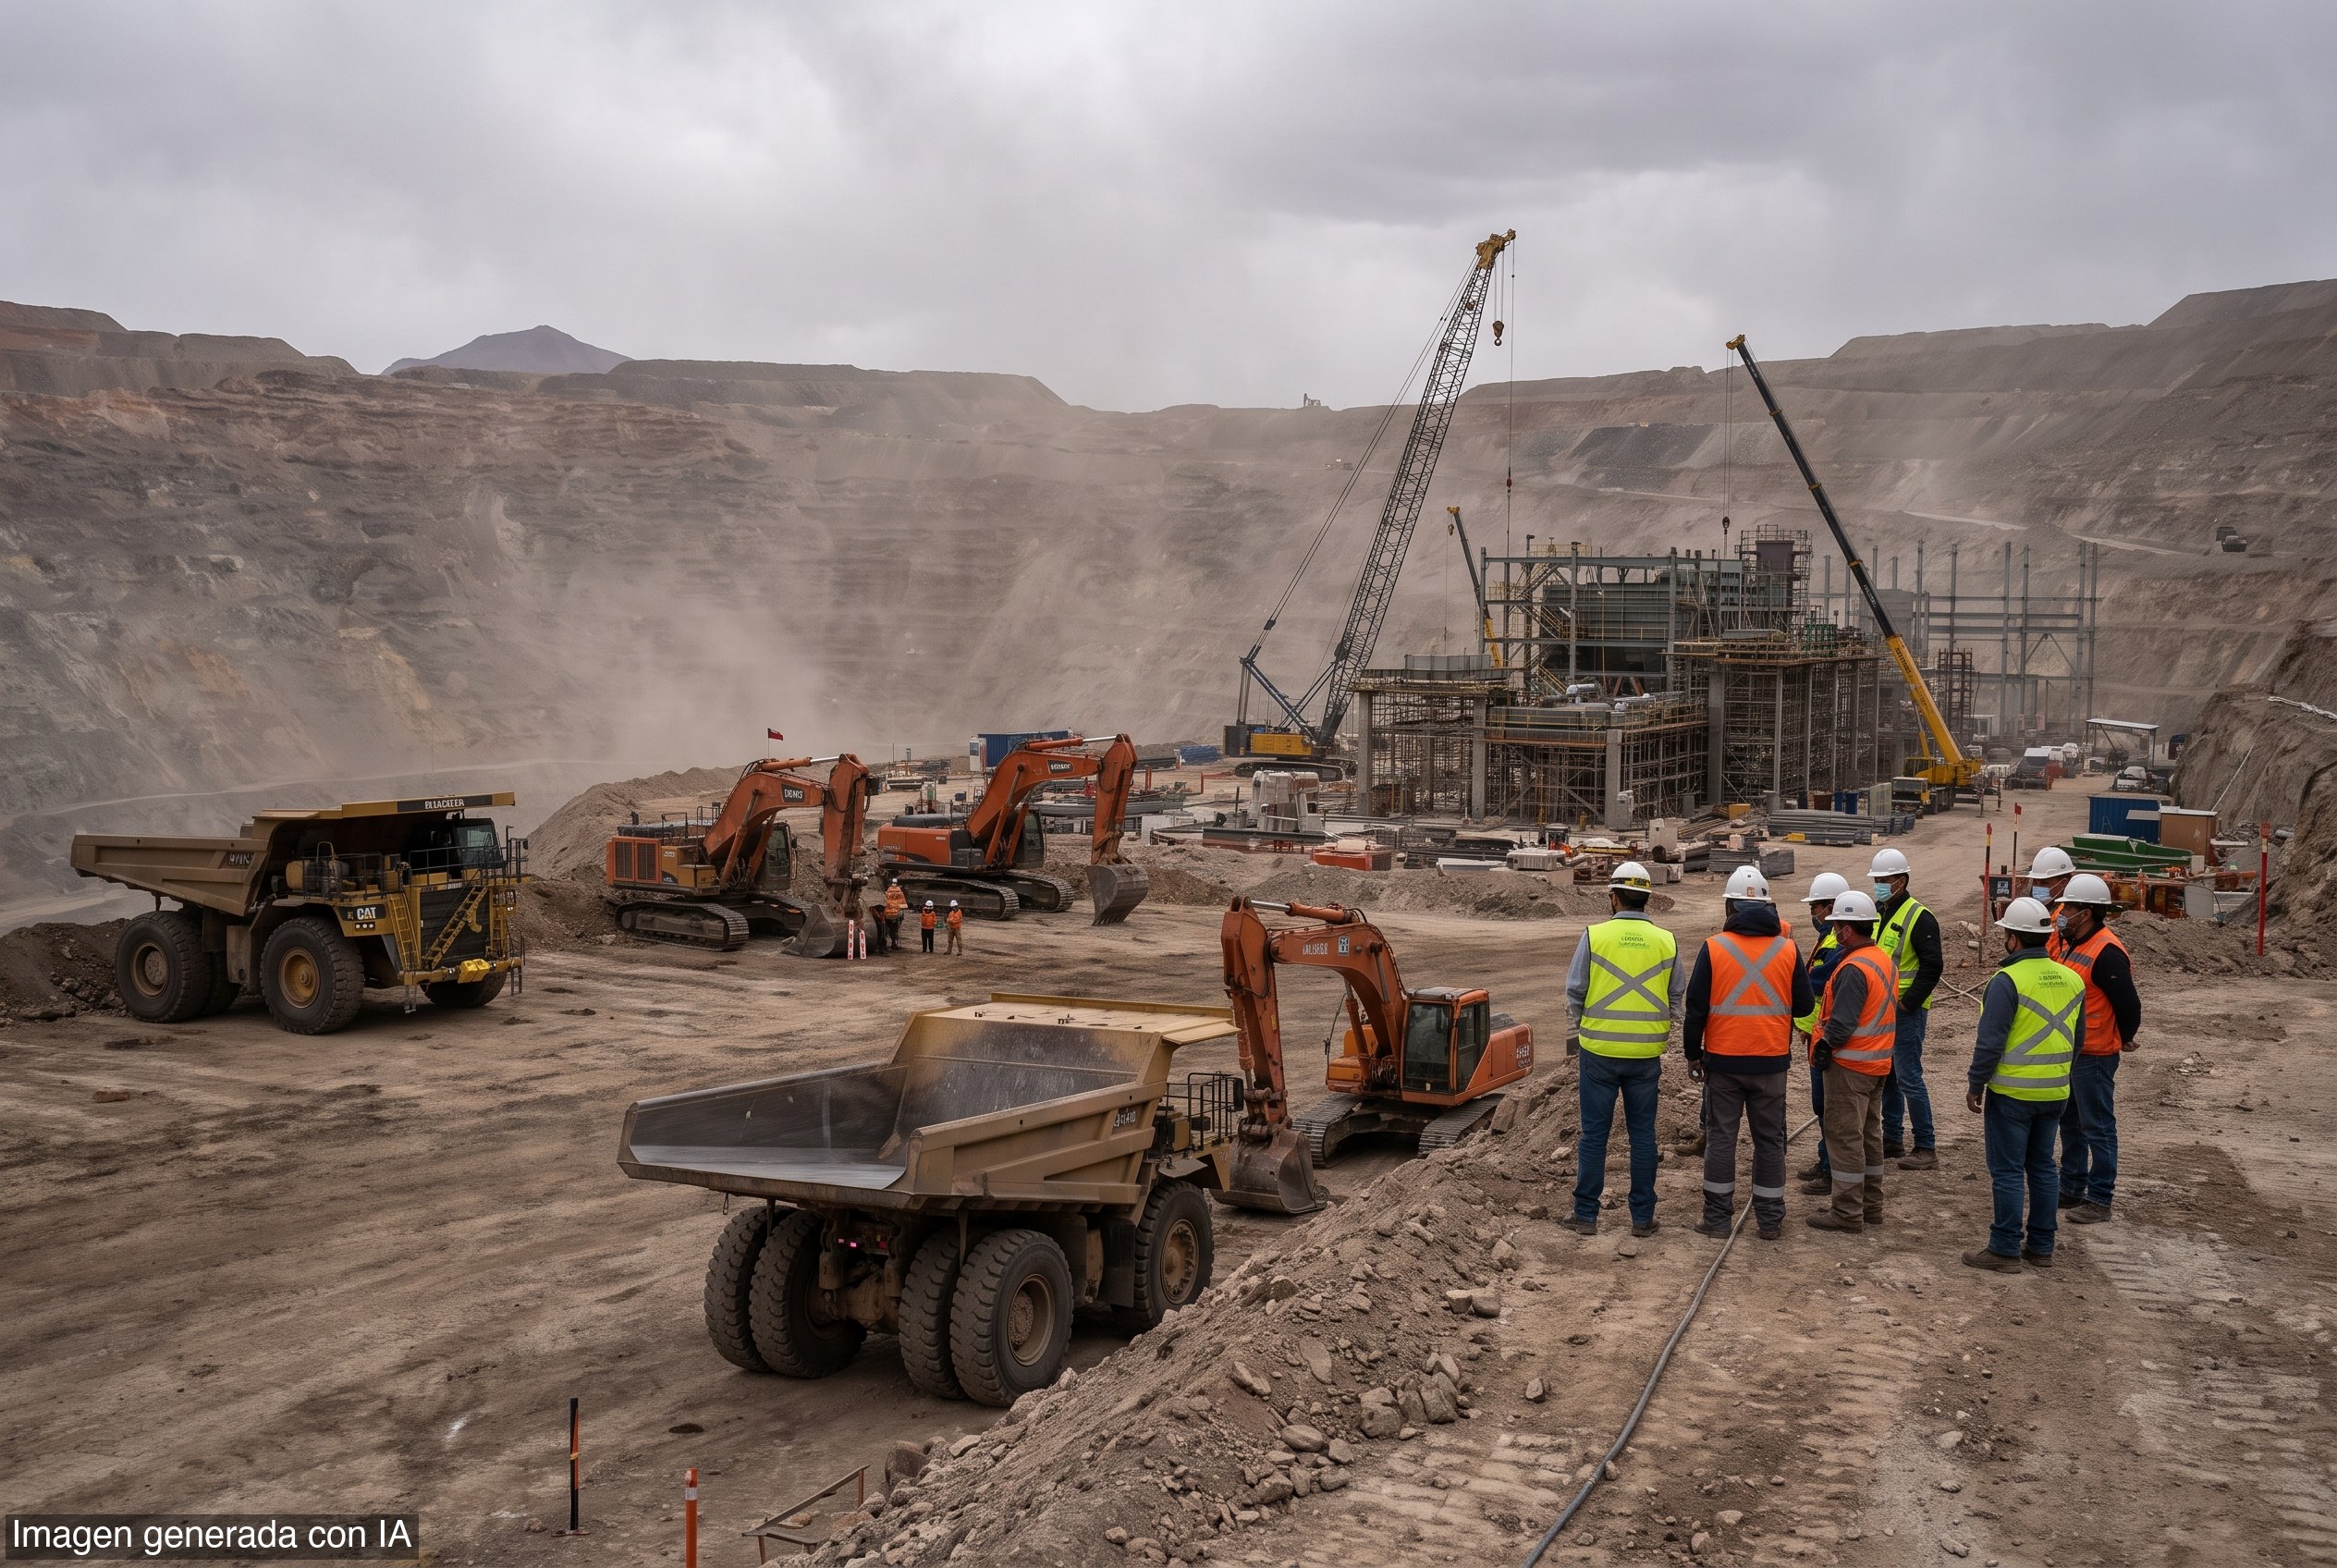
La industria minera chilena enfrenta una caída de producción que sorprendió al gobierno. En agosto, el cobre registró su peor mes desde febrero de 2011, y el ministro de Hacienda, Jorge Quiroz, dijo que están «constatando» un impacto cuya magnitud no habían cuantificado.
Desde el Consejo Minero, Joaquín Villarino explicó que hay cuatro factores detrás del retroceso. Primero, fenómenos climáticos en el norte y centro-norte, con aluviones, nieve, bajas temperaturas y vientos altos, obligaron a paralizar por algunos días la producción en algunas faenas por razones de seguridad. Segundo, varios grandes yacimientos están en un valle productivo por bajas de ley, algo que, según dijo, forma parte de los planes mineros y ocurre cada cierto tiempo.
El tercer elemento es más estructural. Villarino sostuvo que durante más de cuatro o cinco años las discusiones legislativas hicieron imposible tomar decisiones de inversión, incluyendo las discusiones constitucionales y el debate del Royalty. «Una vez que estos elementos se despejaron, el país recién volvió a ser un distrito atractivo para desarrollar grandes proyectos mineros», afirmó.
Agregó que parte de lo que se observa hoy responde al retraso en el inicio de inversiones, porque la toma de decisiones estuvo paralizada por esas discusiones. El cuarto factor son las mantenciones post pandemia: explicó que durante ese periodo se postergaron trabajos porque había menos personal en faena y la prioridad era sostener la producción.
Villarino también dijo que la industria observa con atención la invariabilidad tributaria de la megarreforma. Señaló que las compañías han analizado o están analizando ese marco y que el gremio trabaja con el Servicio de Impuestos Internos en la normativa que debe dictarse.
En su diagnóstico, el sector cree que hoy existen condiciones más favorables: precios altos, voluntad política, cartera de inversión, proveedores, mano de obra y mayor presencia de mujeres. Aun así, advirtió que los ciclos mineros tienen plazos y que retomar inversión, obtener autorizaciones y ejecutar obras no ocurre de inmediato.
El dato de fondo es que la minería vuelve a mostrar cuán caro puede salir el ruido regulatorio y la parálisis política. Cuando el capital se frena, la producción lo paga después. Y en un sector intensivo en inversión, cada demora termina castigando empleo, flujo y productividad.
Por eso, el verdadero desafío no es solo explicar la caída de agosto, sino asegurar reglas claras y estabilidad para que la cartera de proyectos —que Villarino cifró en prácticamente US$ 47 mil millones en ejecución y más de US$ 50 mil millones en análisis o estudio— se convierta en capitalización efectiva. El mercado ya votó: donde hay certidumbre, la inversión vuelve; donde hay incertidumbre, el margen se evapora.