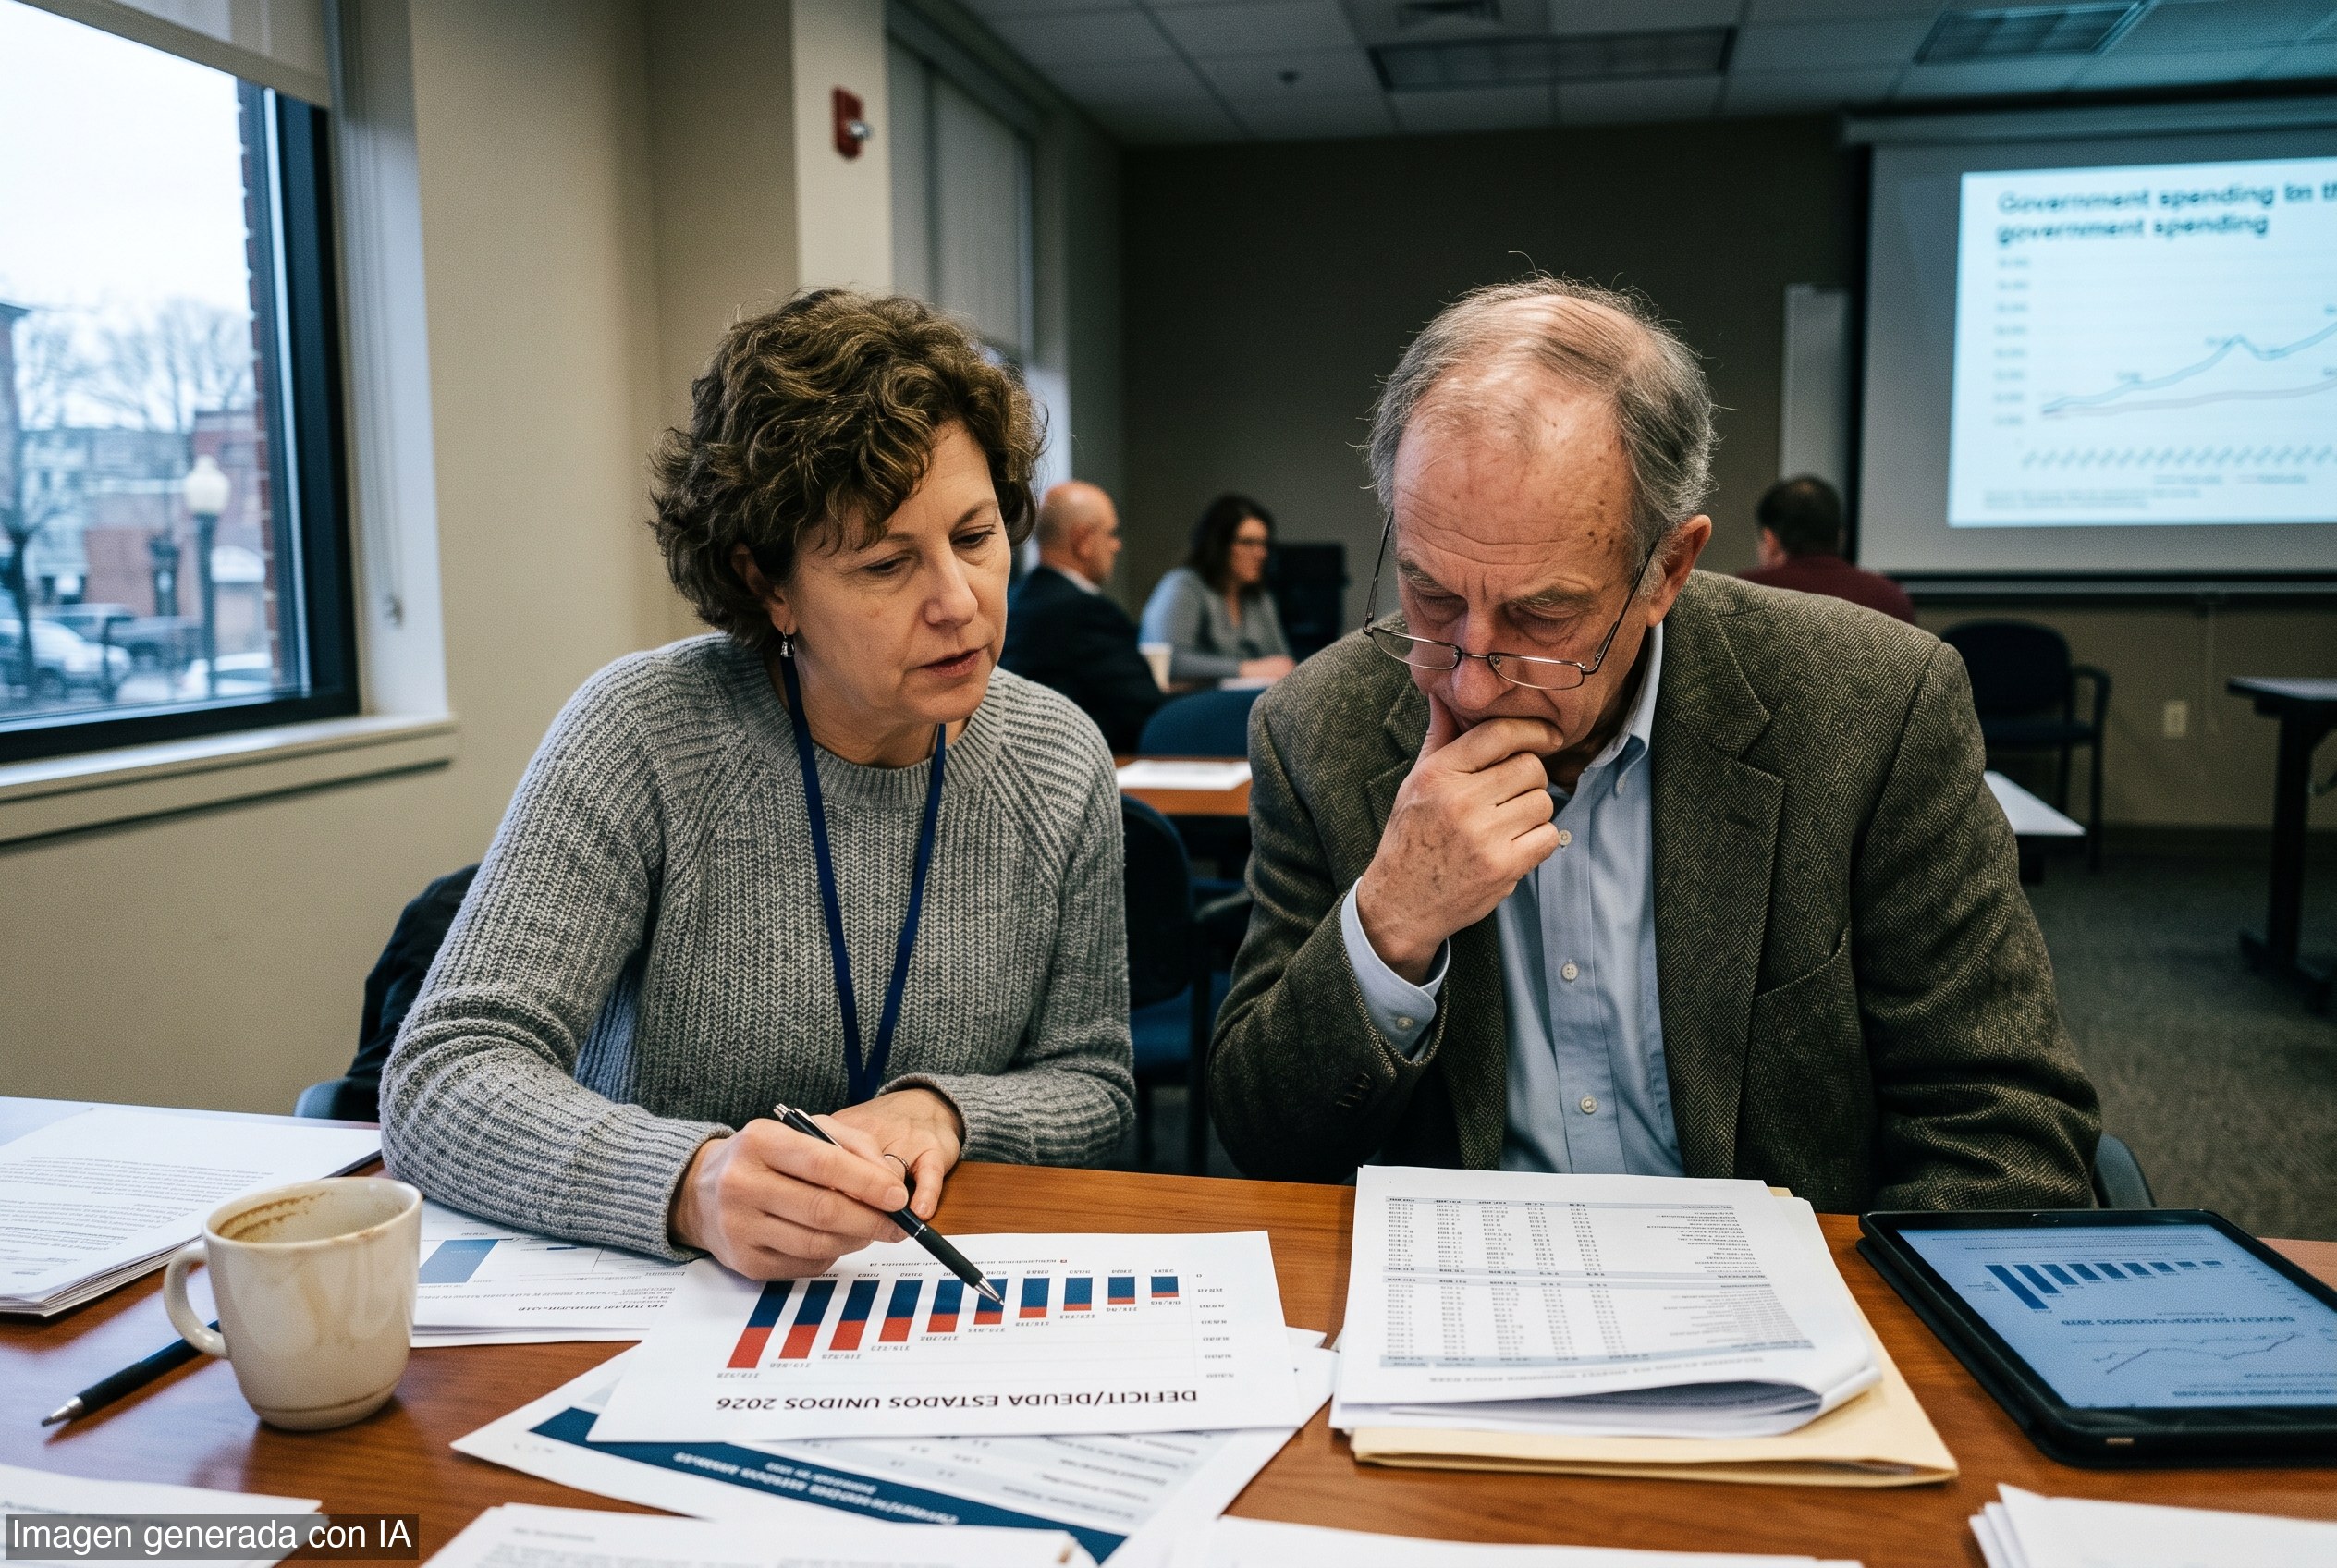
El año fiscal del Gobierno de Estados Unidos terminó el 30 de septiembre con un déficit presupuestario de 1.99 billones de dólares, de acuerdo con los datos validados por la Oficina de Presupuesto del Congreso (CBO). La cifra equivale al 6.2% del Producto Interno Bruto y, según la columna, es un nivel insostenible y un máximo histórico para un periodo de expansión económica sostenida y pleno empleo.
El desequilibrio no llegó por falta de ingresos solamente. El gasto público creció al doble de velocidad que los ingresos: los gastos sumaron 7.4 billones de dólares, con un alza del 6%, mientras que los ingresos fueron 5.4 billones de dólares, con un incremento del 3%. Los impuestos individuales subieron, pero la recaudación del impuesto sobre sociedades cayó 16% por deducciones por amortización acelerada aplicadas por las corporaciones.
La deuda bruta total del Gobierno estadounidense cruzó recientemente la marca de 40.1 billones de dólares y ya representa alrededor del 123.4% del PIB. La deuda en manos del público equivale a 32.4 billones de dólares, mientras que la deuda intragubernamental suma cerca de 7.7 billones de dólares. El autor subraya que este nivel de endeudamiento no se veía en el país desde los picos inmediatamente posteriores a la Segunda Guerra Mundial.
El componente más pesado del presupuesto es el pago neto de intereses, que cerró en un récord de 1.143 billones de dólares, un repunte del 11%. Eso significa que el Gobierno destina 21.1% de sus ingresos totales a pagar intereses de deuda vieja, más de $1 de cada $5 recaudados, y ya supera al presupuesto de Defensa Nacional.
Hacia delante, la columna advierte que el déficit podría acercarse al 10% del PIB para inicios de la próxima década si coinciden tasas de interés elevadas, choques macroeconómicos o recesiones, y decisiones políticas o inacción legislativa. La línea de base oficial de la CBO proyecta una estabilización en torno al 5.9% o 6.7% del PIB, pero el autor considera que esas estimaciones se apoyan en escenarios demasiado optimistas.
El riesgo no es solo contable. La persistencia del déficit, sostiene, puede presionar las tasas de interés en todo el mundo, alimentar inflación de demanda y abrir la puerta a nuevas degradaciones crediticias para la deuda norteamericana. También advierte que, si los inversores internacionales exigen primas de riesgo prohibitivas, las tasas se dispararían, el dólar se devaluaría con fuerza y el desplome de los bonos golpearía al sistema financiero global.
Los números primero. Lo que está en juego no es una discusión abstracta sobre techo fiscal, sino el costo del dinero, el precio del capital y la disciplina que impone el mercado cuando el Estado vive por encima de sus ingresos.
Si Washington sigue financiando gasto con deuda vieja, el ajuste no lo absorberá la burocracia sino el contribuyente, los ahorradores y las empresas que dependen de reglas claras. Capital busca reglas claras: cuando el aparato público se vuelve insostenible, la factura termina pasando por tasas más altas, menos productividad y más riesgo país para todos.