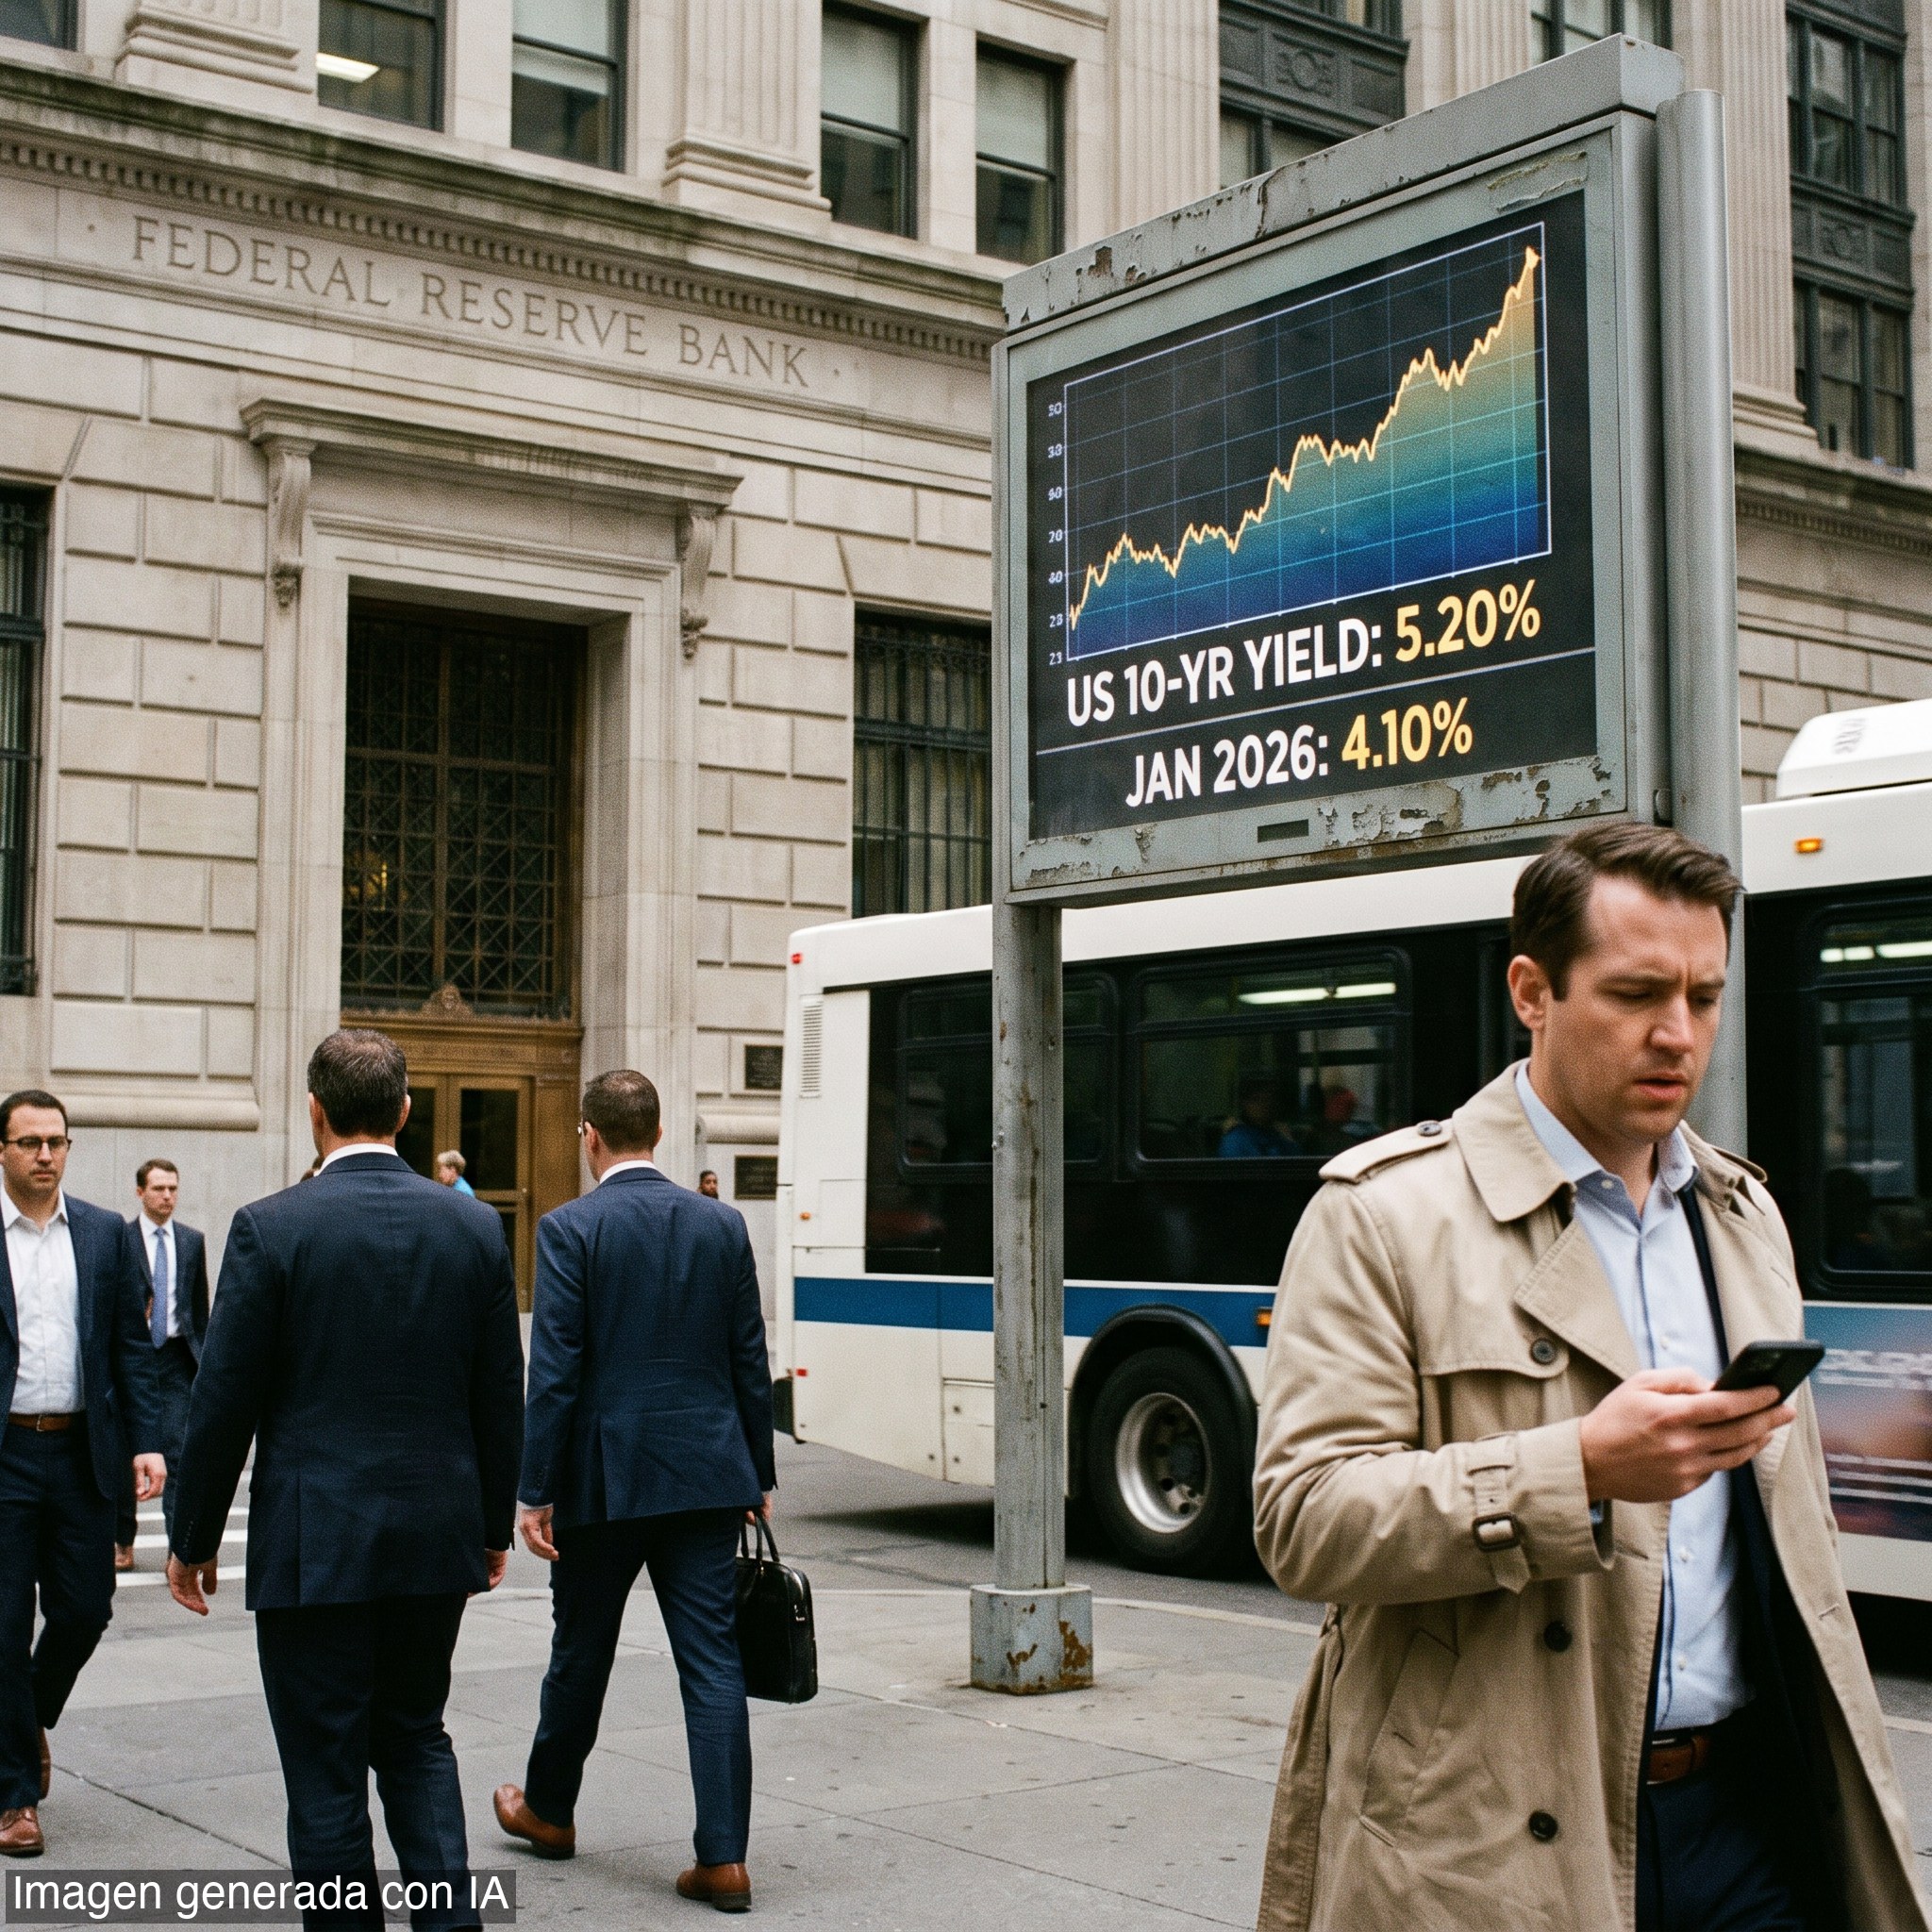
El rendimiento del bono del Tesoro de Estados Unidos a 10 años se ubica hoy en 5.2%. A principios de 2026 estaba en 4.1% y en 2022 rondaba apenas 1.5%. El movimiento es considerable y ya está teniendo implicaciones importantes en los mercados financieros internacionales.
Varios factores explican el alza. Uno es la preocupación por la sostenibilidad fiscal de Estados Unidos: un déficit persistente coloca a la deuda pública en una trayectoria preocupante y los inversionistas exigen más rendimiento para cargar con ese riesgo. También pesa la duda sobre la independencia de la Reserva Federal, después de las presiones de la Casa Blanca contra Jerome Powell y Lisa Cook, además de declaraciones recientes de Trump sobre la inflación como forma de aliviar la deuda pública.
A eso se suma la inflación. La política arancelaria y los aumentos en el precio del petróleo como consecuencia de la guerra en Irán alimentan el alza de precios. El mercado anticipa más subidas de tasas por parte de la Fed, y esa expectativa se refleja en las tasas de largo plazo. El bono del Tesoro sigue siendo la referencia del activo libre de riesgo mundial, así que lo que ocurre en Estados Unidos se transmite al sistema financiero global.
El fenómeno no es exclusivo de Estados Unidos. Francia enfrenta problemas de sostenibilidad fiscal más visibles, y el diferencial de su deuda frente al bono alemán se ubica en niveles similares a los de la crisis del euro de la década pasada. En México, la tasa de largo plazo se ubica hoy en 9.2%. La columna sostiene que ese aumento no responde a un mayor riesgo país de México, sino al alza en la referencia del activo libre de riesgo estadounidense.
El punto central es que la etapa de tasas ultrabajas no parece volver pronto. Según la columna, el periodo entre la crisis financiera global y la pandemia fue una anomalía: bancos centrales con tasas de referencia en cero, compras de bonos a gran escala, inflación controlada y ahorro global abundante. Hoy el cuadro es distinto, sobre todo por el tamaño de la deuda pública en las economías avanzadas.
Ese cambio reduce el margen de maniobra de los gobiernos y vuelve más caro el servicio de la deuda. Si Estados Unidos y el resto de las economías avanzadas no ponen sus cuentas en orden, la presión sobre las tasas y el espacio fiscal será cada vez más evidente. El mercado ya votó: quiere más retorno y menos improvisación.
Para México, la advertencia es directa. La consolidación fiscal no es una consigna técnica, sino una condición para evitar que el costo del financiamiento siga subiendo y comprimiendo aún más el espacio del gobierno. Capital busca reglas claras: cuando el aparato estatal acumula deuda y posterga el ajuste, termina pagando más por cada peso prestado.