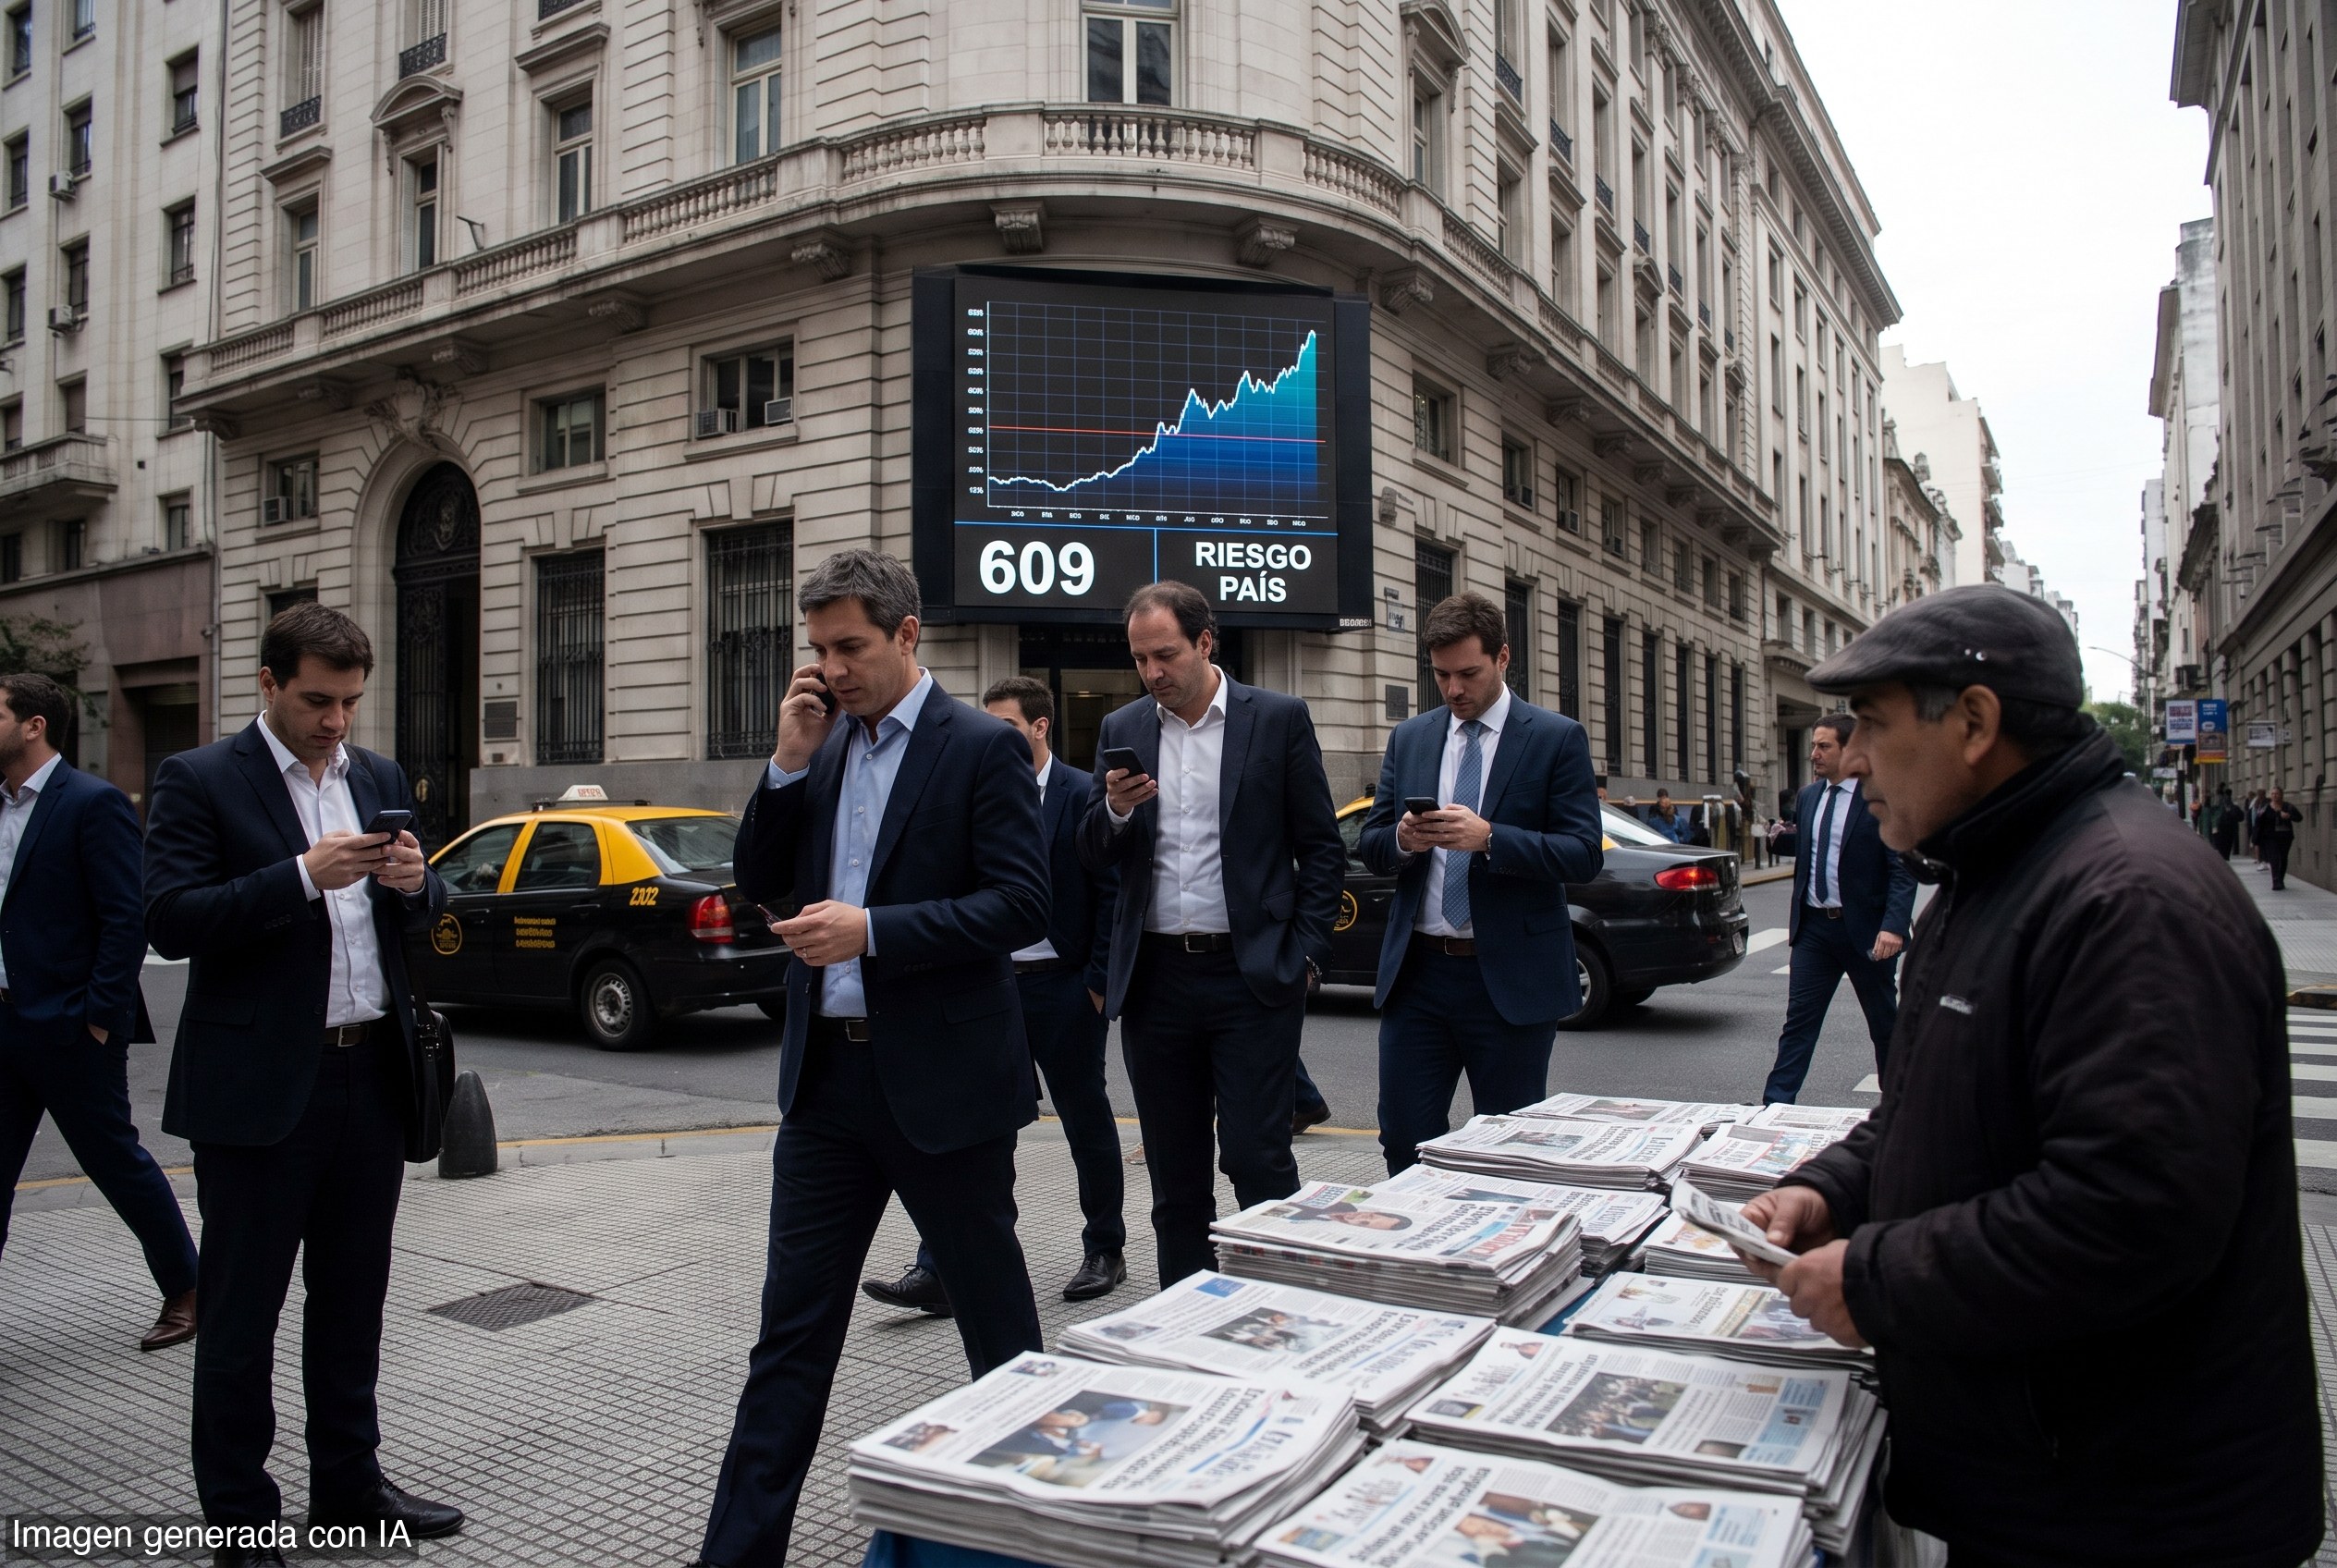
El riesgo país argentino cerró el 25 de septiembre en 609 unidades. Había tocado 402 puntos el 10 de julio. En poco más de dos meses y medio avanzó 207 puntos, equivalente a una suba de 51,5%.
El movimiento reflejó una nueva caída de los bonos soberanos en dólares. El castigo fue mayor sobre los títulos largos. Al mismo tiempo, el S&P Merval encadenó cinco ruedas consecutivas de bajas.
La presión llegó desde afuera y desde adentro. Del lado externo, pesaron dos factores: tasas más altas en Estados Unidos y una mayor volatilidad global. Del lado local, el mercado miró tres frentes: la desaceleración en la compra de reservas, el encarecimiento de la deuda en dólares bajo ley argentina y el riesgo político-electoral en una economía con señales de debilidad.
La tasa del bono del Tesoro de Estados Unidos a diez años superó el 5,2%, un nivel máximo de casi dos décadas. Ese salto encarece el financiamiento para los mercados emergentes. El rendimiento exigido a un bono argentino combina la tasa libre de riesgo estadounidense y la prima que exigen los inversores por el riesgo del país.
PXQ Consultora, que conduce Emmanuel Álvarez Agis, advirtió que «aun sin un deterioro específico de los fundamentos argentinos, aumenta el costo absoluto al cual el Tesoro podría intentar emitir deuda». El punto es relevante para un país que necesita reducir de manera sostenida el riesgo país para volver a evaluar una colocación de deuda externa a tasas manejables.
El segundo factor externo fue el repunte del petróleo y la tensión geopolítica en Medio Oriente. El Brent volvió a operar por encima de USD 100 por barril y se acercó a USD 107 en la semana. Eso reaviva las expectativas de inflación en Estados Unidos y puede prolongar el ciclo de tasas elevadas.
En el frente local, una duda volvió a instalarse: la capacidad del Banco Central de la República Argentina para acumular reservas. En septiembre, las compras oficiales promediaron cerca de USD 13 millones diarios. En agosto habían sido de USD 38 millones diarios.
La oferta de divisas siguió presente. El superávit comercial llegó a USD 2.187 millones en agosto. El agro mantuvo un ritmo de liquidaciones elevado y las emisiones de deuda corporativa en el exterior agregaron otra fuente de dólares. Pero el BCRA compró apenas USD 238 millones en el mes, según los cálculos de GMA Capital.
PXQ dijo que «la autoridad monetaria está priorizando la estabilidad nominal del tipo de cambio antes que acelerar la acumulación de dólares». Esa tensión deja claro el dilema: contener la inflación hoy o reforzar reservas para más adelante.
La segunda tensión interna está en el mercado de deuda local. El Programa Financiero 2027 contempla necesidades cercanas a USD 24.900 millones. Entre sus fuentes prevé compras de dólares del Tesoro al BCRA y emisiones de Bonares en el mercado doméstico.
El problema es que el alza del riesgo país empujó los rendimientos de esos títulos a niveles de dos dígitos. Los Bonares con vencimientos en 2028 y 2029 se encarecieron y el Tesoro dejó de utilizarlos en las últimas licitaciones. Eso pone bajo revisión el objetivo de obtener cerca de USD 5.000 millones a través de colocaciones locales en moneda extranjera.
PXQ resumió la situación con otra frase: «las dos fuentes de financiamiento en dólares que dependen directamente del mercado doméstico enfrentan restricciones al mismo tiempo». En otras palabras, el mercado ya votó con precios más altos. Y el costo lo termina absorbiendo la economía real, que necesita crédito, reglas claras y menos riesgo país para volver a crecer.