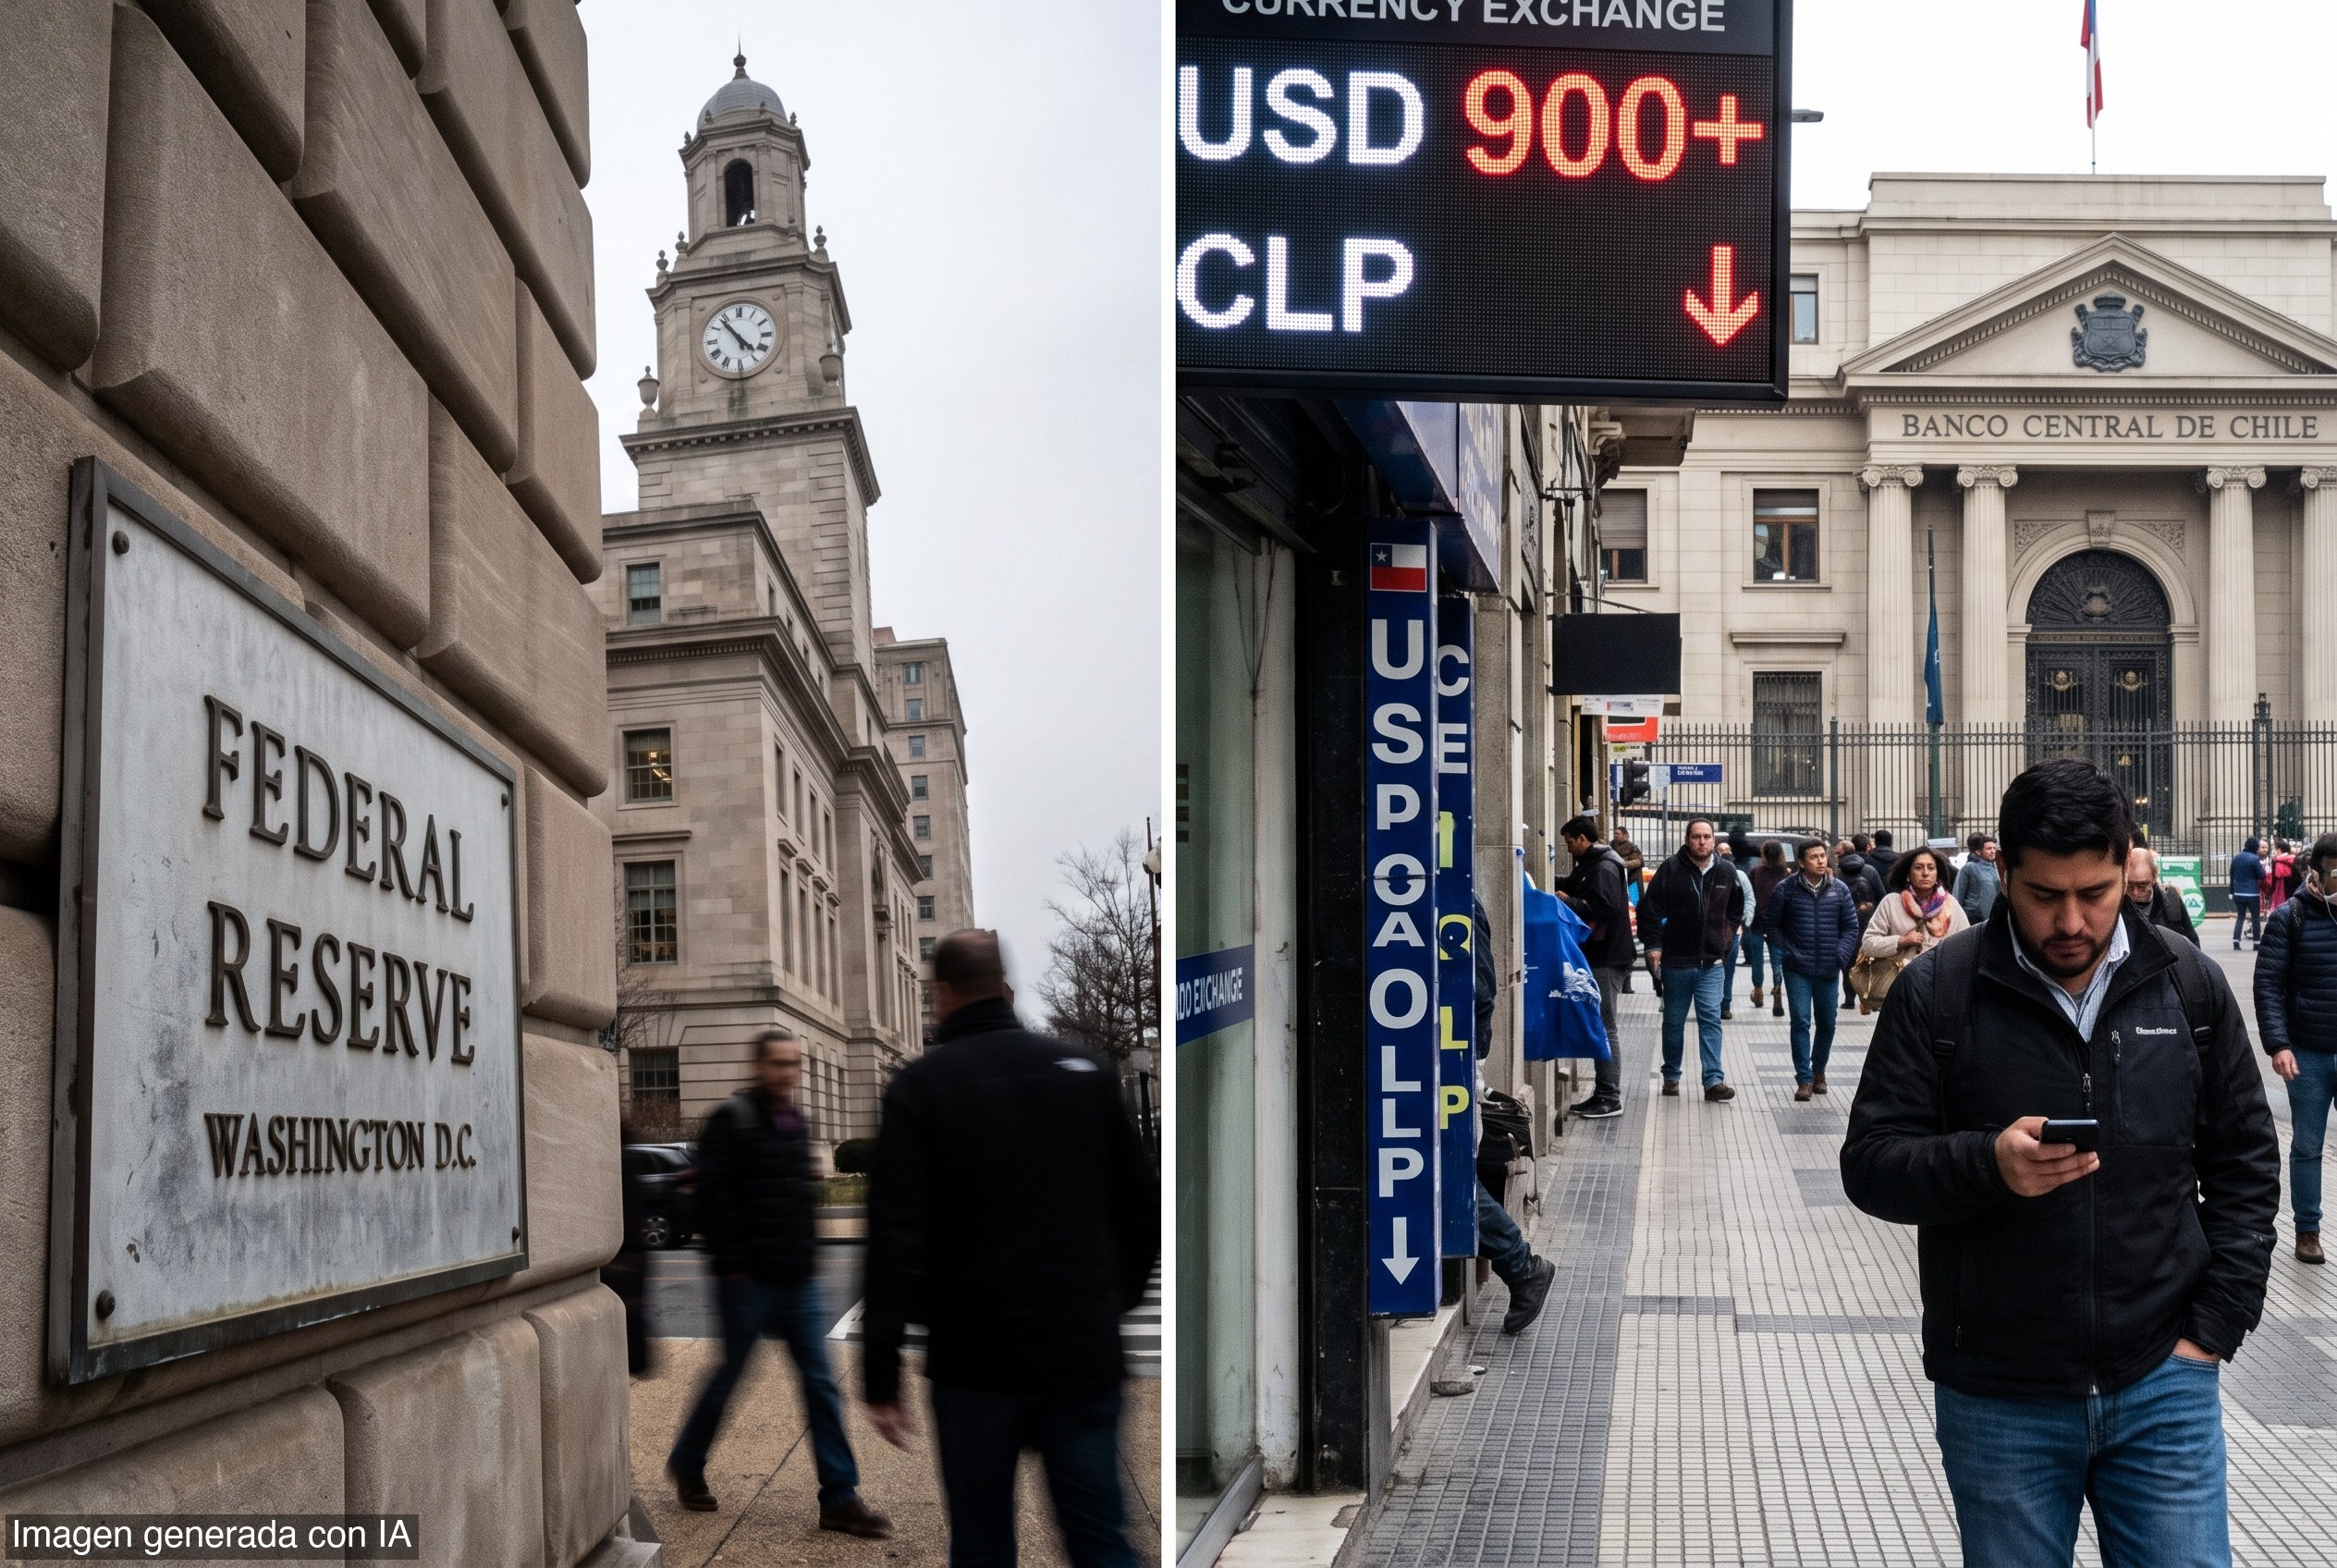
La Reserva Federal subió la tasa de interés en 25 puntos básicos, a un rango de entre 3,75% y 4%, tras haberla mantenido desde diciembre en 3,5%–3,75%. Fue la primera alza desde julio de 2023.
El movimiento llega en un contexto que también cruza a Chile. El Banco Central mantuvo la Tasa de Política Monetaria en 4,5% el 8 de septiembre y advirtió que el escenario internacional sigue sujeto a un grado de incertidumbre mayor que el habitual. En su comunicado mencionó riesgos asociados al conflicto en Medio Oriente, que se han intensificado, y también que no puede descartarse que la debilidad actual de la economía local sea más persistente que lo previsto.
Rosanna Costa dijo la semana pasada, en el marco del ChileDay, que los desarrollos más recientes «han reducido las perspectivas de una salida negociada, lo que ha vuelto a elevar los precios del petróleo y mantiene la incertidumbre sobre sus consecuencias de mediano plazo». Ese telón de fondo importa para la inflación y para el tipo de cambio.
La lectura del mercado es clara: a medida que se estrecha el diferencial de tasas entre EEUU y Chile, sube la presión sobre el dólar. Alejandro Fernández, socio de Gemines Consultores, sostuvo que la decisión de la Fed «debería ponerle mucha presión porque acentúa la tendencia devaluacionista del peso, lo que alimenta las presiones inflacionarias». Añadió que «es probable que la reacción correcta sea subir la TPM».
Este lunes, el dólar bajó $10,75 hasta los $948,5. La semana pasada, en cambio, el tipo de cambio se empinó $16,25, en un período marcado por el alza de tasas de la Reserva Federal. Para el mercado, el punto de fondo es el mismo: menos holgura externa y más costo para mantener estabilidad cambiaria.
Andrés Pérez, economista jefe de Itaú Chile, dijo que menores diferenciales de tasa entre EEUU y Chile deberían mantener la presión sobre el peso, «ya reflejado en el posicionamiento de no residentes en contra de nuestra moneda cerca de niveles récord». Añadió que su escenario contempla que el Banco Central mantenga la TPM en 4,5% durante este año.
Priscila Robledo, economista jefa de Fintual, sostuvo que si la Fed se limita a dos alzas de 25 puntos base, la presión sobre el Banco Central chileno sería acotada. Según explicó, eso no obliga al Central a replicar sus movimientos. Samuel Carrasco, economista jefe de Credicorp Capital Chile, coincidió en que el alza de la Fed no obliga a un ajuste mecánico, aunque advirtió que un tipo de cambio más depreciado y mayores presiones inflacionarias podrían abrir espacio para alzas en el primer semestre del próximo año.
La próxima Reunión de Política Monetaria será el 26 y 27 de octubre, un día antes de la cita de la Reserva Federal. Ahí se verá si el Banco Central opta por esperar o si el mercado termina imponiendo la discusión sobre una nueva alza.
Los números primero. Cuando EEUU aprieta, el ajuste no cae gratis sobre el resto. En Chile, el costo se expresa en un peso más débil, más presión inflacionaria y menos margen para una política monetaria cómoda.
Capital busca reglas claras. Si el diferencial de tasas sigue estrechándose, el Banco Central quedará otra vez frente al dilema clásico: proteger la estabilidad o tolerar más volatilidad. Para el ahorro y la inversión, esa señal importa más que cualquier consigna.