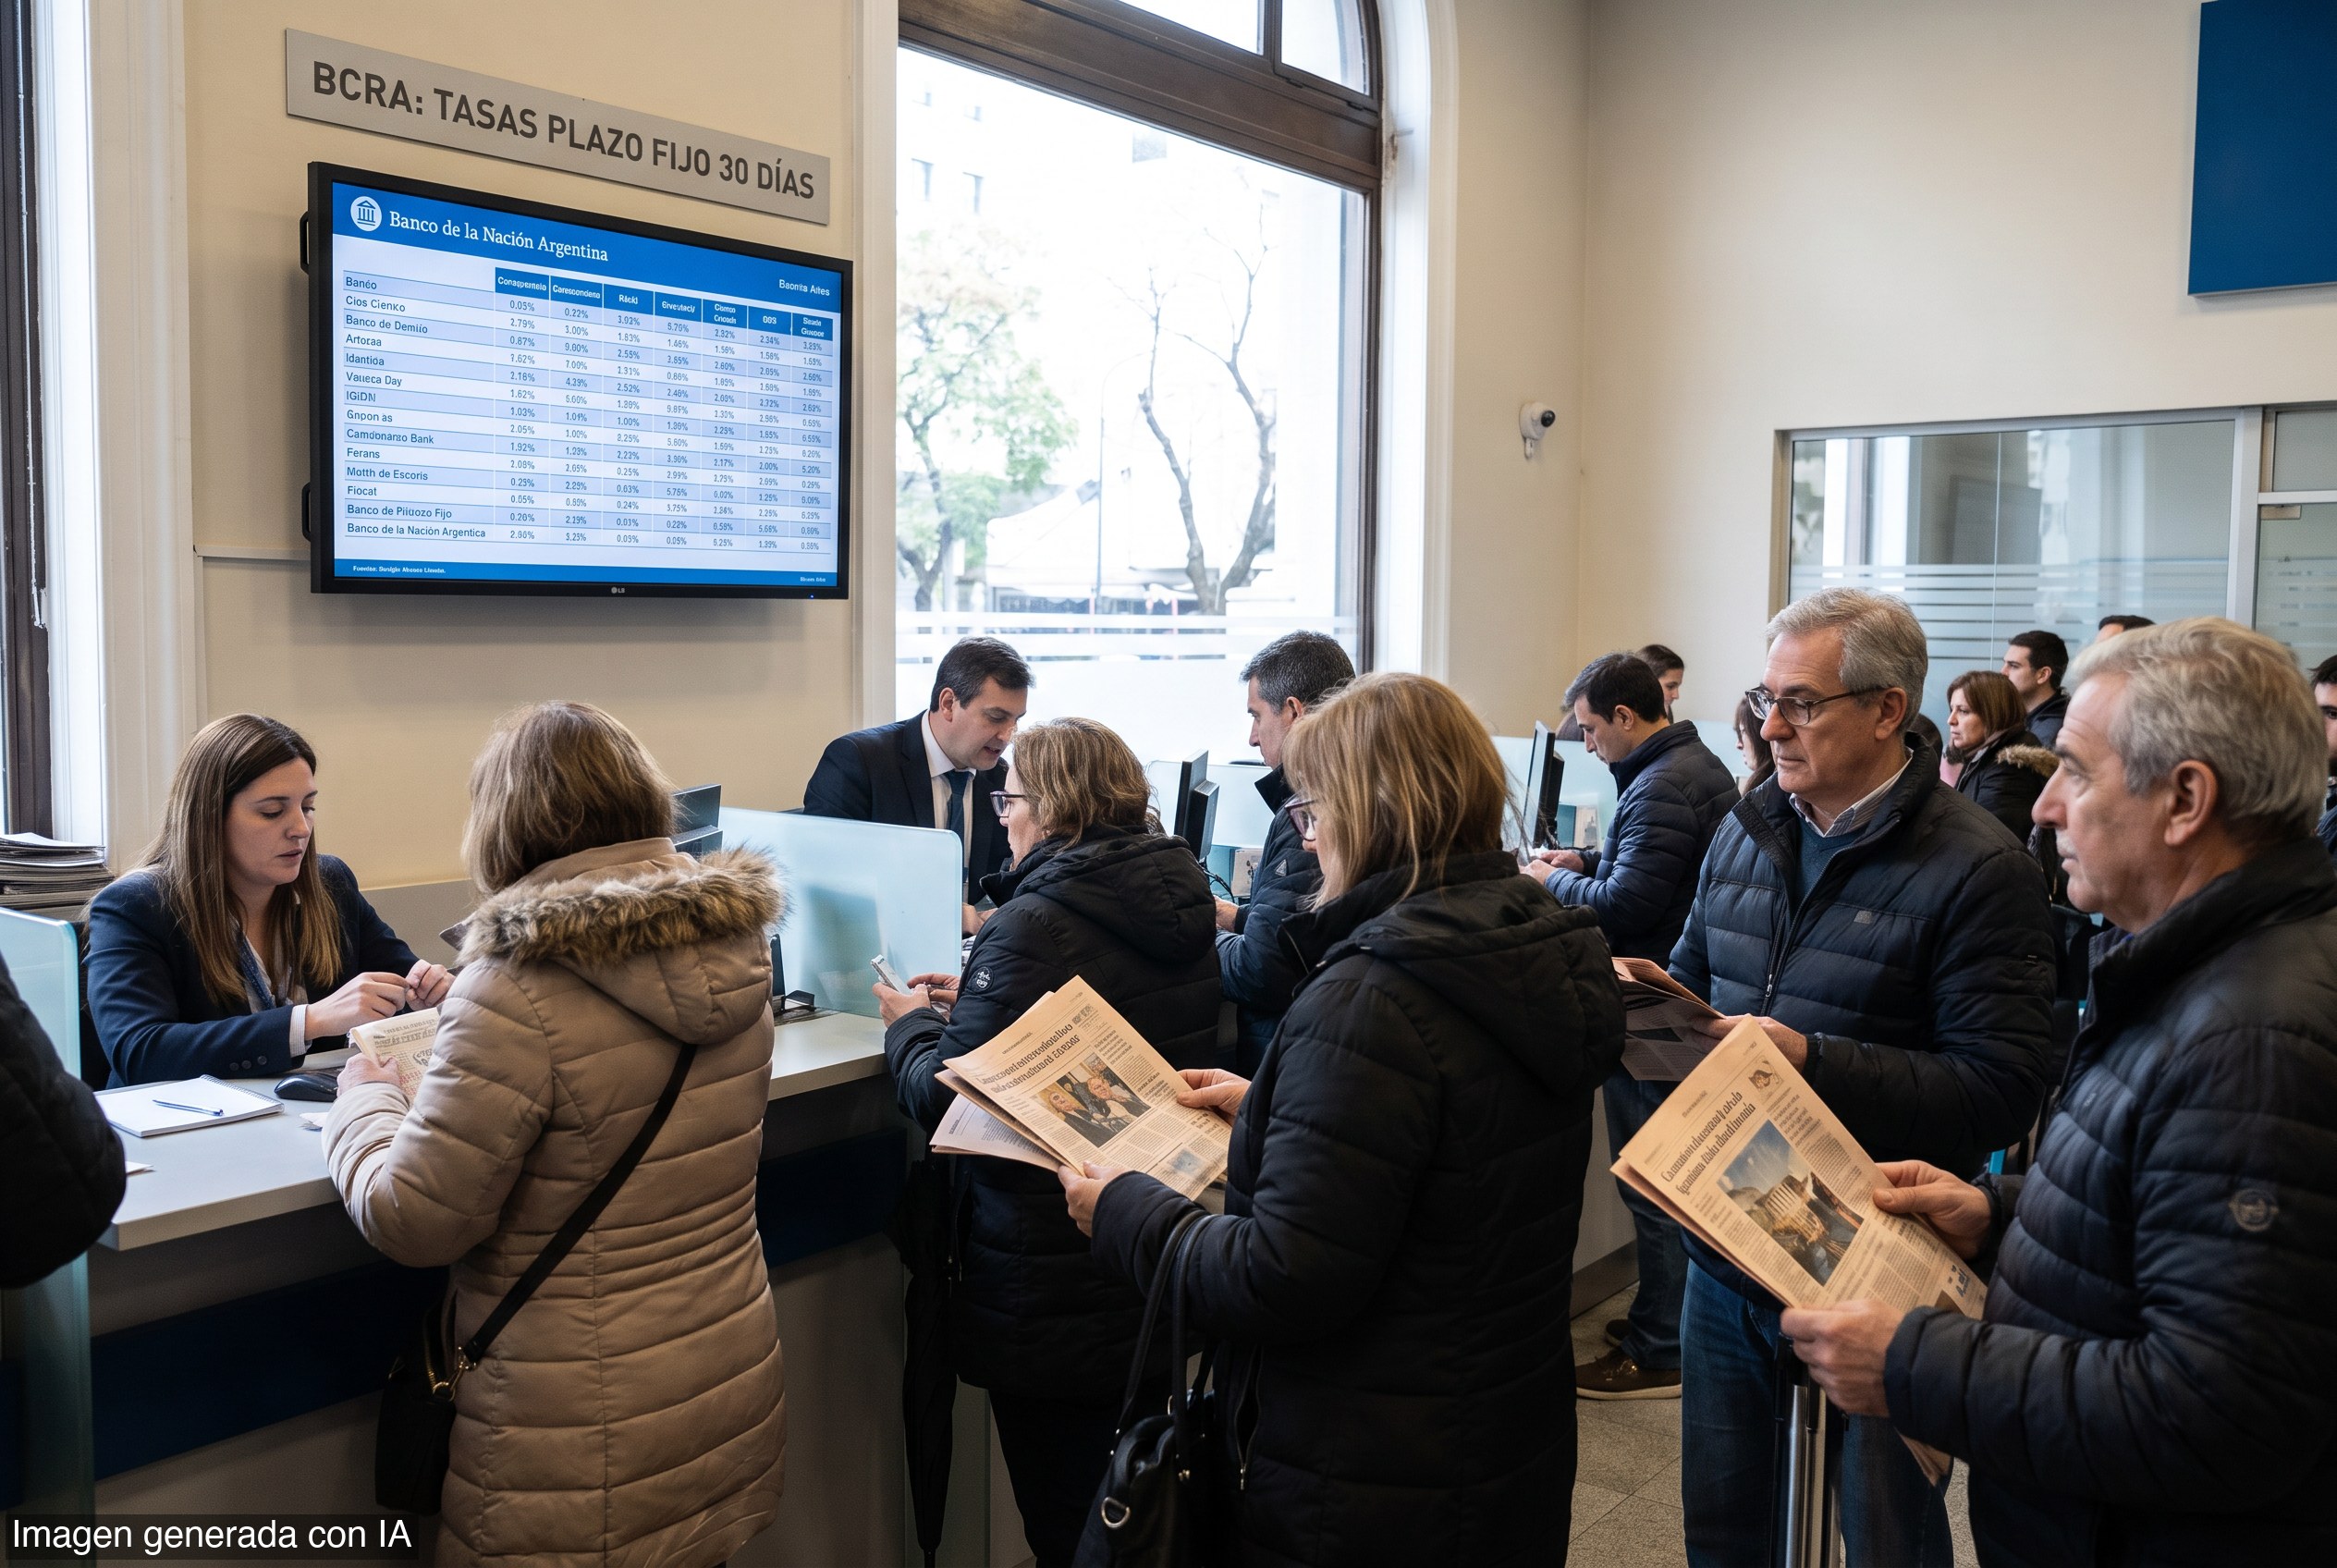
Este jueves 15 de octubre, el Banco Central de la República Argentina publicó los porcentajes de ganancia que ofrece cada banco para constituir un plazo fijo en pesos a 30 días. La información aparece en el sitio oficial del organismo, que preside Santiago Bausili y determina la política monetaria nacional.
El BCRA indicó que la tabla está conformada por los diez bancos con mayor volumen de depósitos e incluye también a las entidades que informaron la tasa ofrecida a no clientes. Así, cada ahorrista puede comparar cuál es la propuesta más conveniente en su caso.
Según el organismo, la constitución de este instrumento es «sin costo para las personas usuarias, sin papeleo ni otros trámites». Además, quien ya sea cliente puede usar el servicio de home banking para hacerlo. Quien no lo sea, puede ingresar al enlace del banco elegido y solicitarlo en su sitio web.
La clave del cambio está en la desregulación dispuesta en 2024. El BCRA dio de baja la tasa mínima para los plazos fijos en pesos. Desde entonces, el porcentaje de rendimiento quedó exclusivamente a criterio de cada banco. En otras palabras, el mercado fija la oferta final que recibe el ahorrista.
Ese giro importa porque corrige una vieja distorsión del sistema financiero: cuando la autoridad monetaria impone pisos artificiales, comprime la competencia y reduce el margen de elección del depositante. Cuando deja actuar a las entidades, cada banco debe pelear por el capital disponible con una propuesta propia.
Para el ahorrista, el beneficio es claro. Puede comparar, elegir y buscar mejor retorno sin costo operativo. Para las entidades, el mensaje también es claro. La captación de depósitos ya no depende de una regla única, sino de la productividad comercial de cada banco y de la tasa que esté dispuesto a pagar por ese flujo de fondos.
El mercado ya votó. Y lo hizo con una tabla pública, reglas más simples y menos interferencia sobre un instrumento básico de ahorro. Capital busca reglas claras. Cuando el Estado deja de fijar el precio mínimo del dinero, la competencia aparece y el contribuyente no carga con otra capa de burocracia financiera.