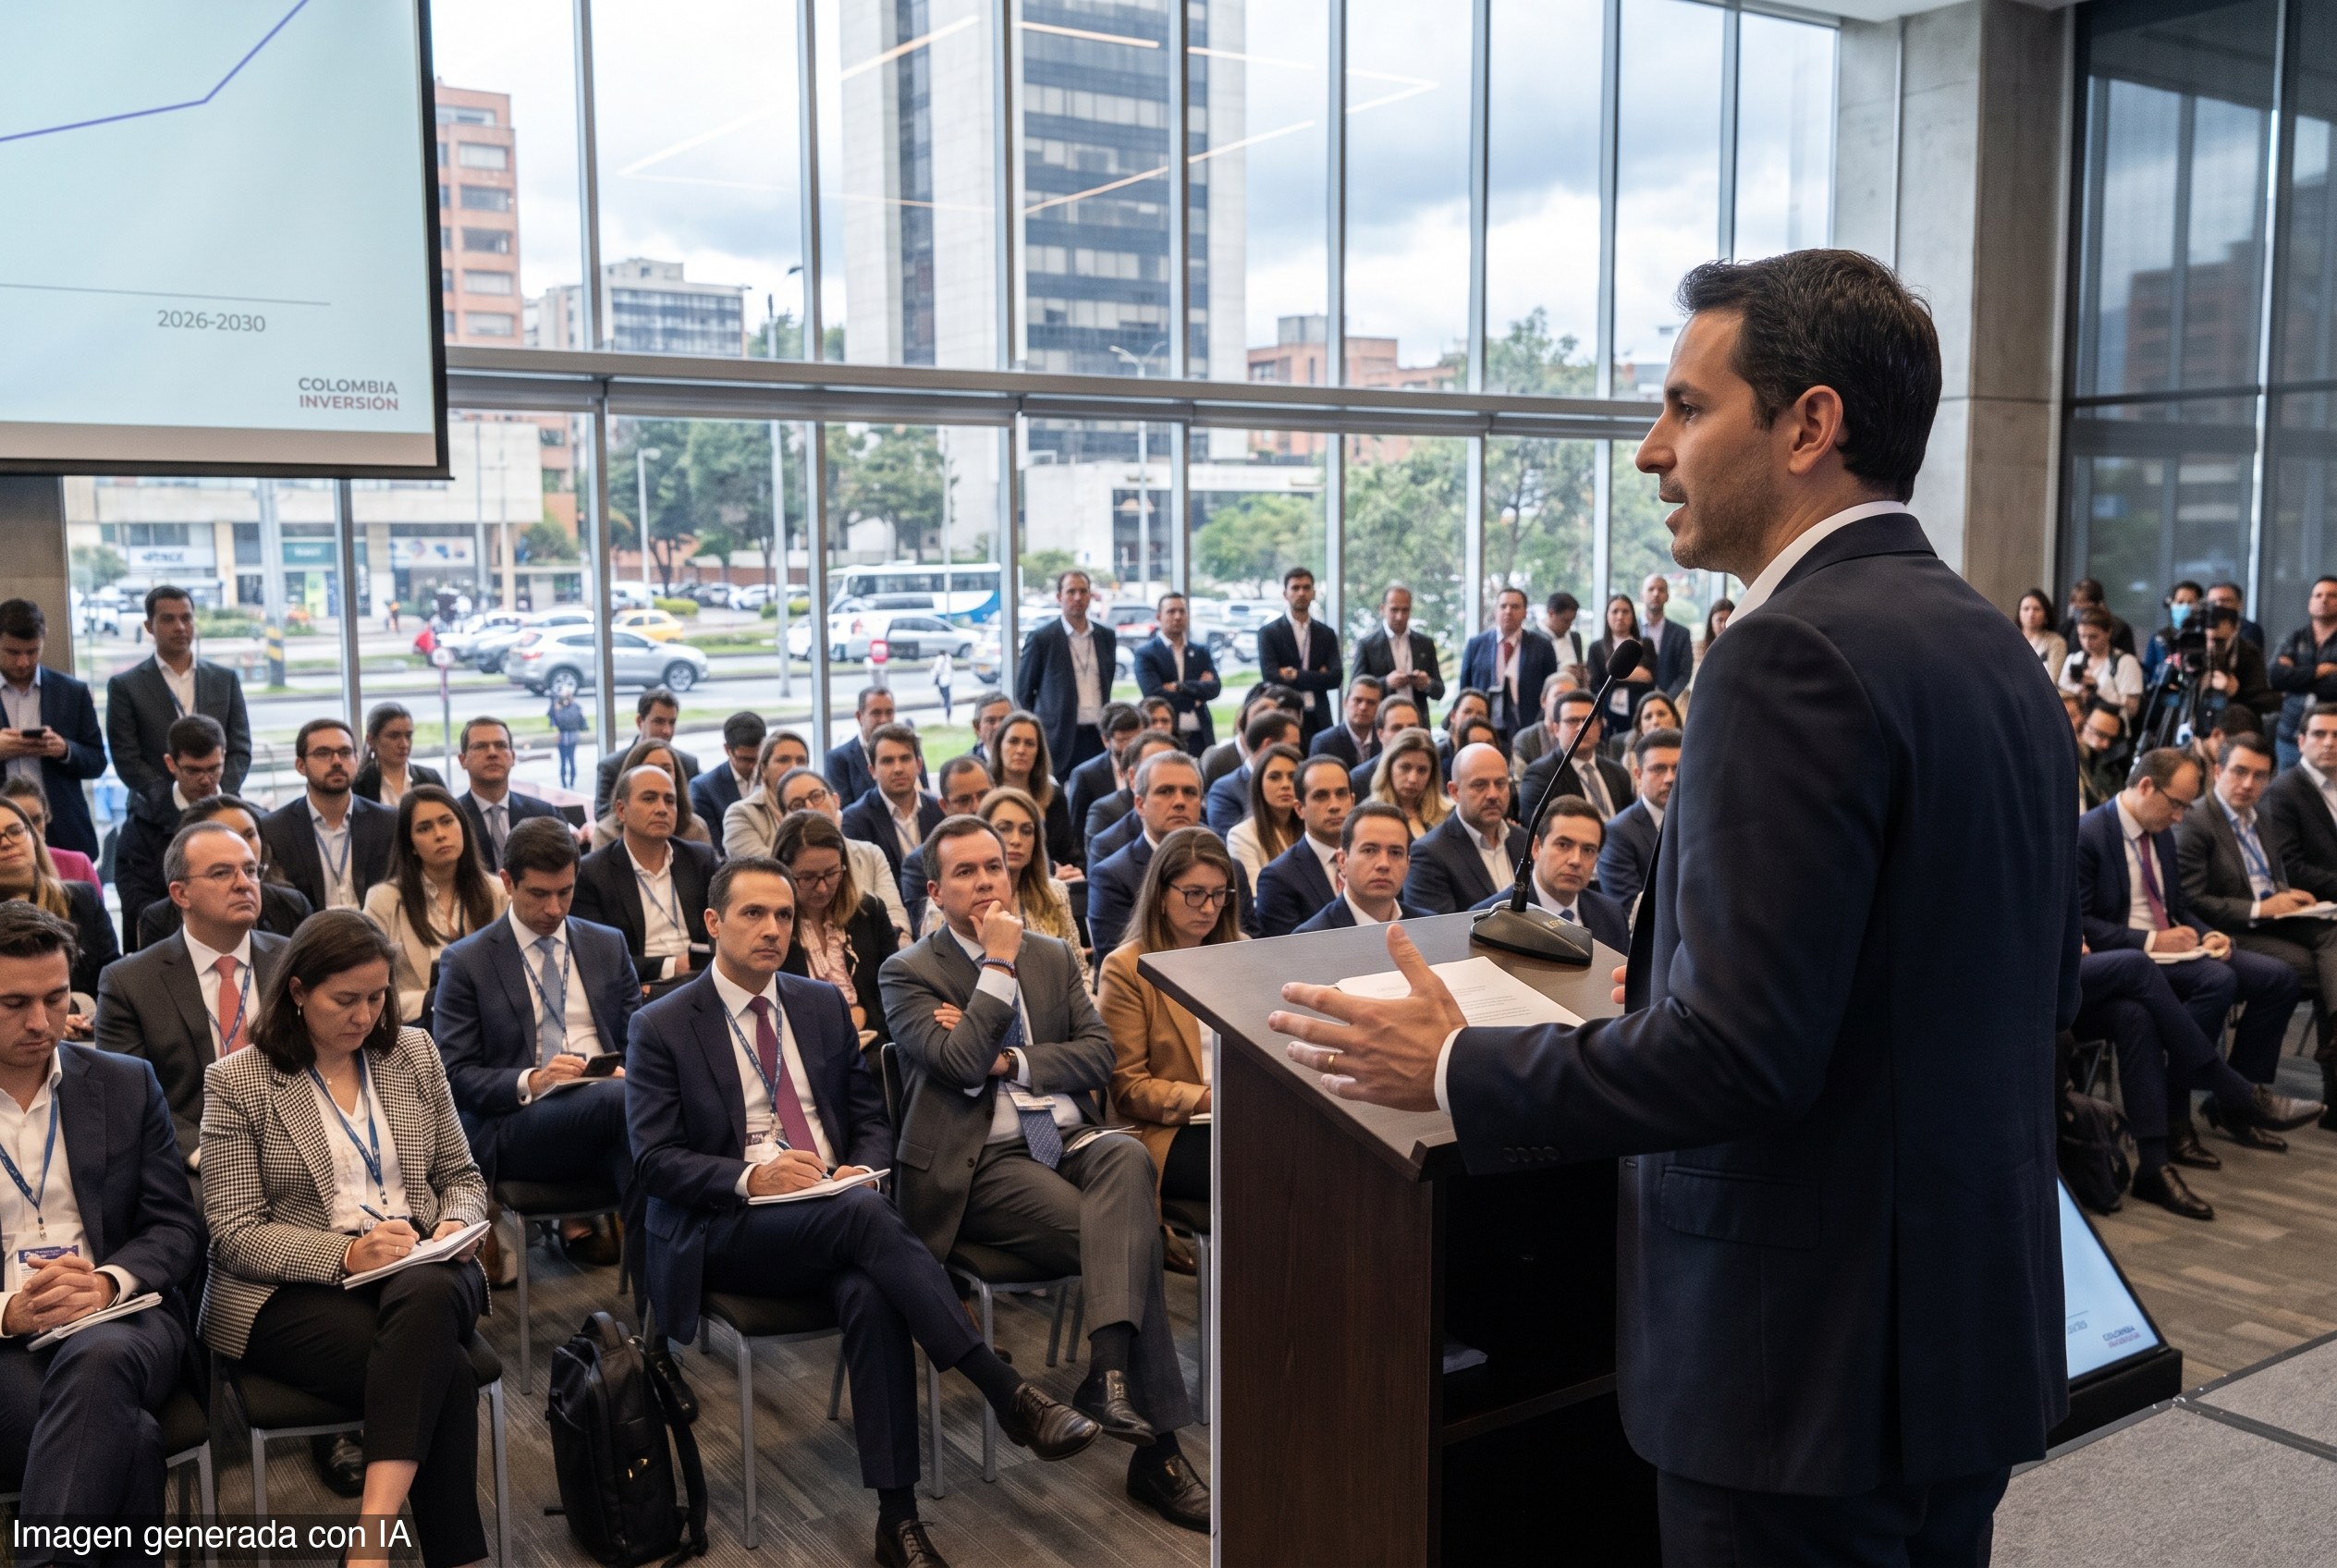
Nu Colombia anunció que proyecta inversiones por cerca de $5 billones entre 2026 y 2030, en un plan que la compañía presentó en el Latam Fintech Market 2026, en Barranquilla. David Vélez, CEO y fundador de Nubank, dijo que el desembolso es la señal más clara de que creen en el potencial de Colombia y de que están en el país para el largo plazo.
El anuncio llega cuando Nu cumple cinco años en Colombia. La empresa llegó en 2021 con una tarjeta de crédito y hoy suma más de 11 billones de pesos en depósitos entre cuentas y CDT, según sus directivos. También informó que ha pasado de cero a 5 millones de clientes y que cerca de 1 millón de colombianos recibieron su primera tarjeta de crédito con la compañía.
Vélez aprovechó la presentación para insistir en que la tasa de usura es, a su juicio, el mayor obstáculo para la inclusión financiera en Colombia. La definió como «el mayor obstáculo de la inclusión en Colombia» y afirmó que es la principal razón de la baja penetración del crédito. Según él, apenas el 20% de la población tiene acceso real a crédito, mientras el otro 80% termina en el gota a gota.
La compañía también defendió que su modelo digital ya tiene tracción relevante. Torres aseguró que Nu llegó al 100% de los departamentos y a más del 95% de los municipios del país. Añadió que la firma está entre las cinco instituciones financieras más grandes por depósitos a comienzos de 2026, que tiene cerca del 10% en tarjetas de crédito y alrededor del 7% en depósitos de persona natural.
En la rueda de prensa, Torres dijo además que Nu registra menos de la mitad del fraude promedio de los bancos, equivalente al 40% del promedio en tarjeta de crédito y cerca del 20% en tarjeta débito. También advirtió que el riesgo de crédito «se va a subir seguramente» por la cantidad de personas nuevas que están incluyendo, aunque hoy está por debajo del mercado.
El plan de inversión se dividirá en cuatro frentes: desarrollo de plataformas y capacidades avanzadas de datos e inteligencia artificial; lanzamiento y escalamiento de servicios que simplifiquen la vida financiera; expansión de equipos estratégicos y fortalecimiento de la operación; y respaldo de capital para sostener una expansión «responsable y a escala».
Vélez planteó que la regulación actual obliga a los bancos a decirle que no a una parte grande de la población, porque no pueden fijar precios según el riesgo de cada cliente. Su mensaje, en esencia, es claro: cuando el Estado fija techos que desconectan riesgo y retorno, el crédito formal se achica y el hueco lo llena el mercado informal.
Para el país, el debate importa más allá de Nu. Si una empresa puede movilizar $5 billones en inversión privada y ampliar el acceso al sistema financiero, la pregunta no es solo cuántos clientes gana una fintech, sino cuánta libertad tiene la libre empresa para asignar capital y servir a quienes hoy quedan fuera del crédito. Capital busca reglas claras. Cuando el aparato estatal pone topes que distorsionan incentivos, los perjudicados terminan siendo los mismos consumidores que dice proteger.