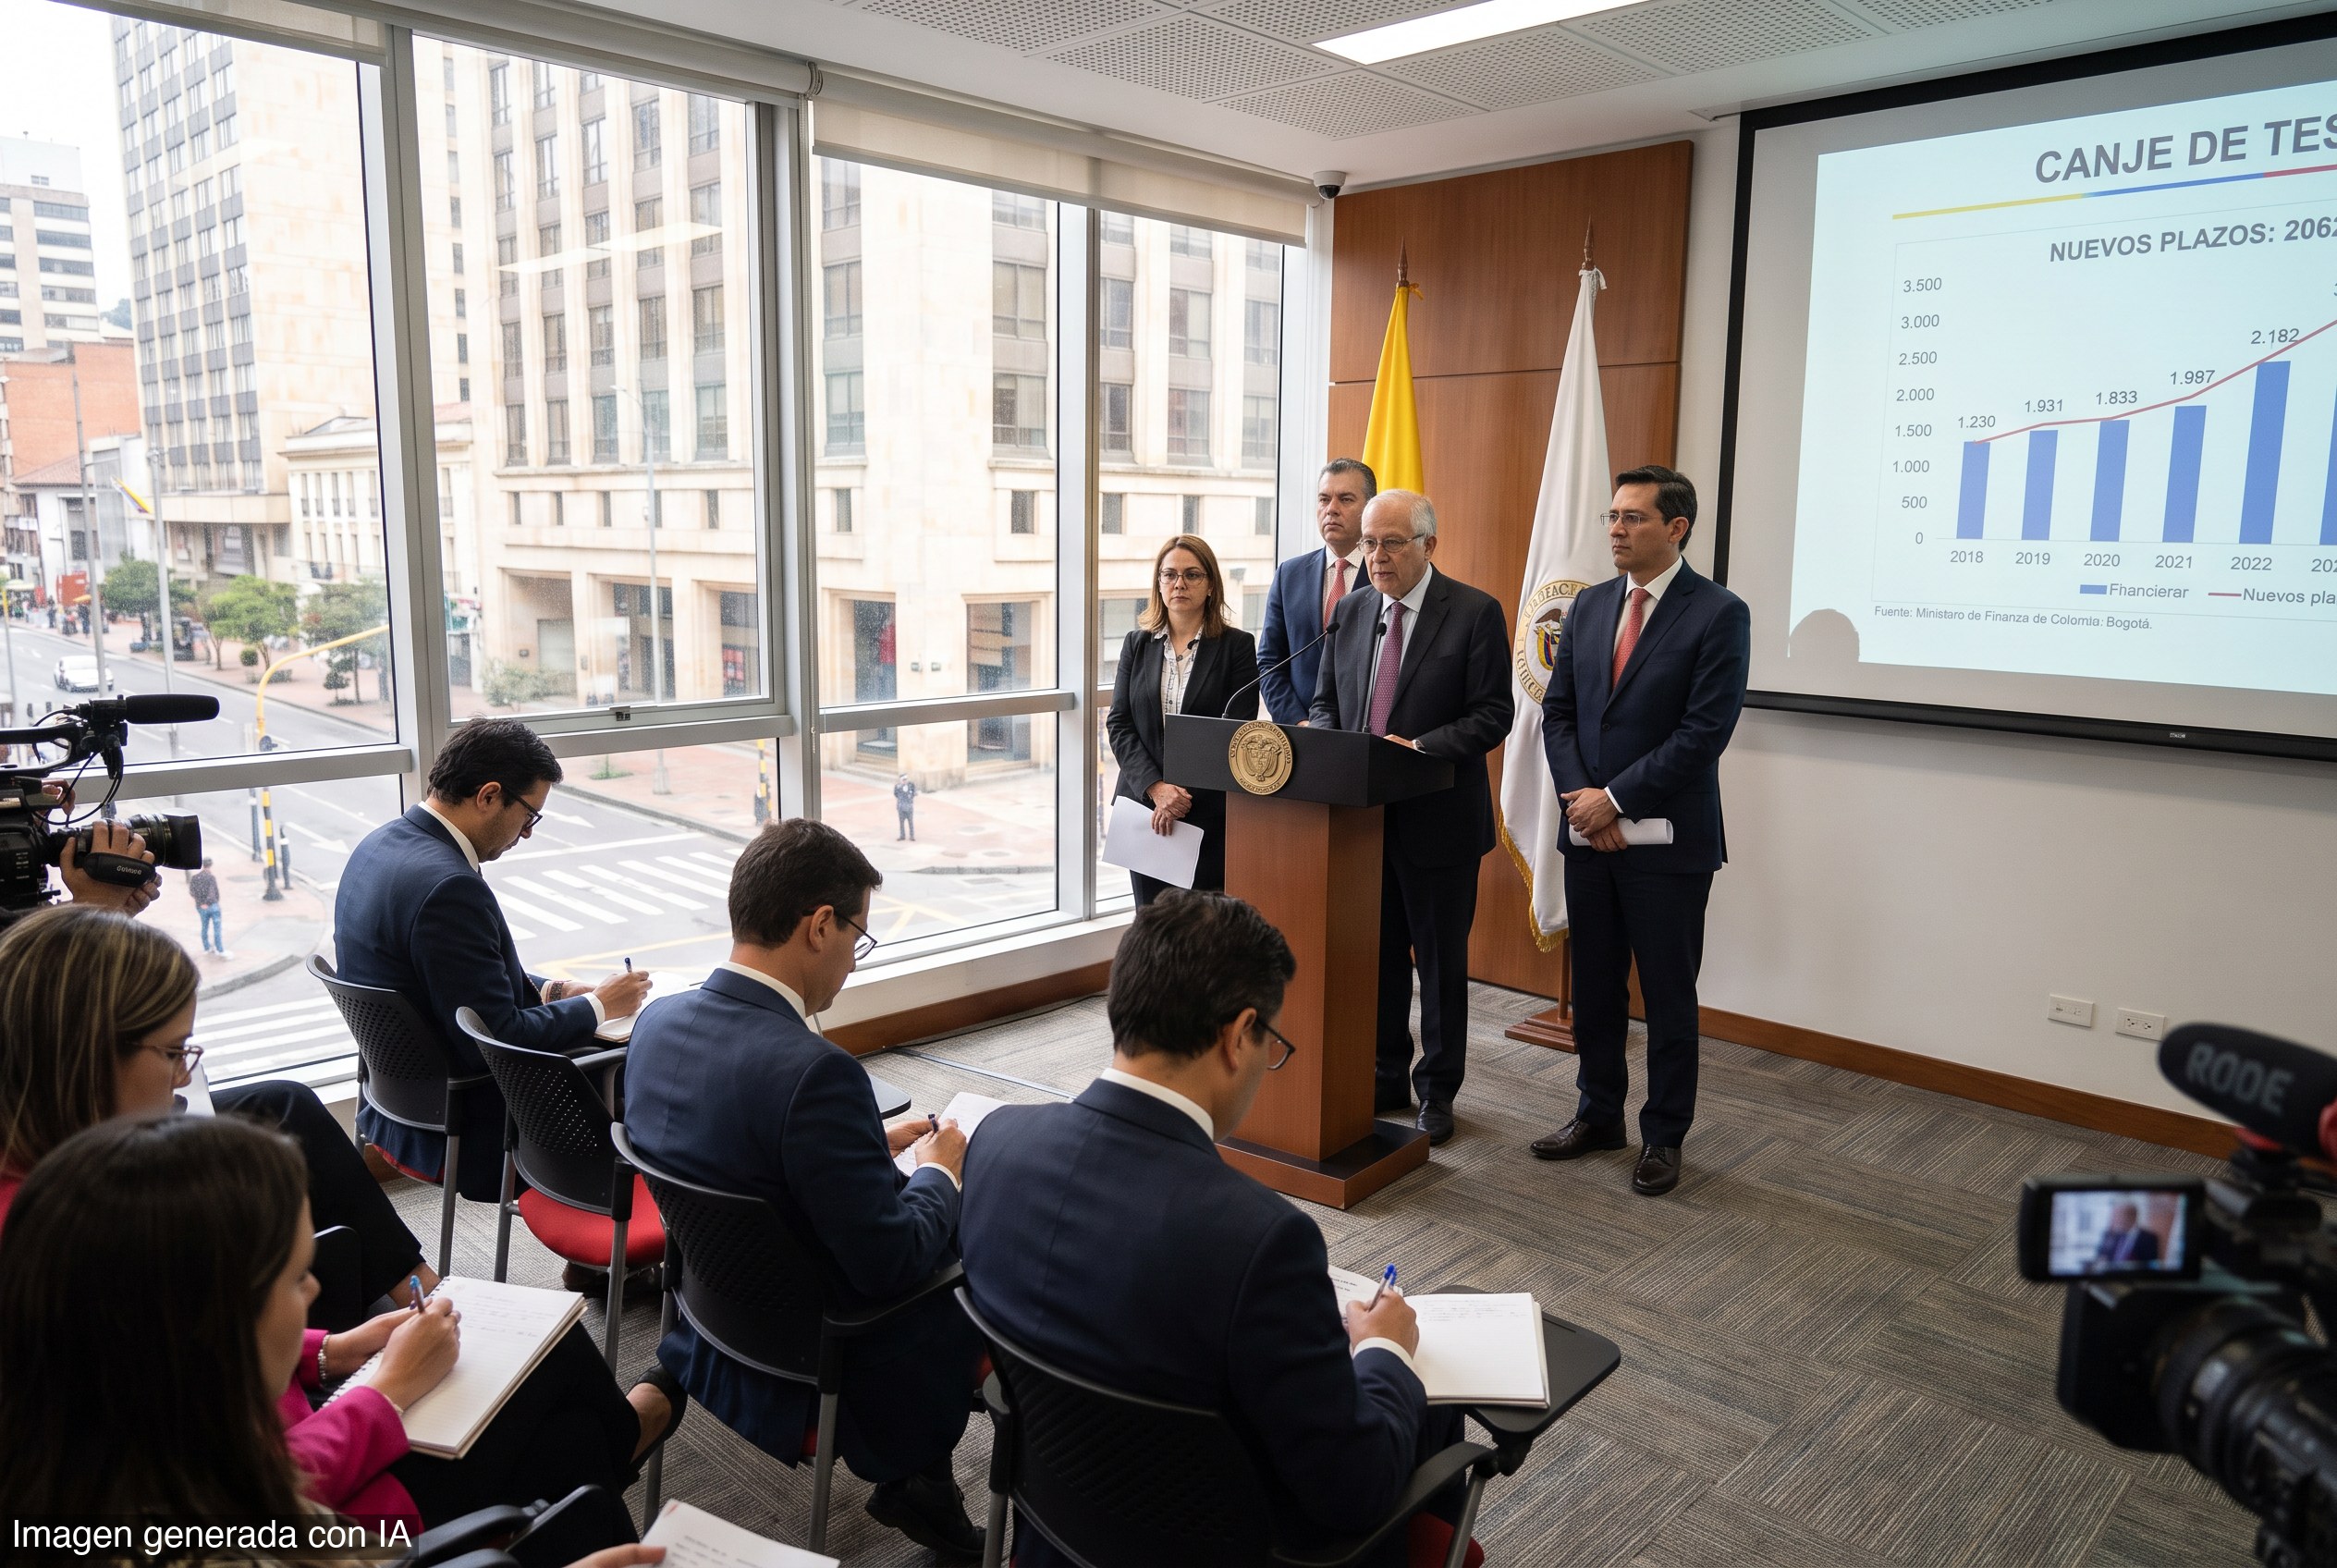
El Ministerio de Hacienda realizó un canje de Títulos de Tesorería (TES) por $19,8 billones como parte de su programa para reperfilar la deuda pública, es decir, modificar los plazos de pago de las obligaciones de la Nación.
La transacción retiró títulos que representaban amortizaciones por $2,4 billones en 2026 y $17,4 billones en 2027. A cambio, el Gobierno entregó TES con vencimientos entre 2027 y 2062. El costo del canje fue de $536.000 millones, equivalente al 2,7% del monto total intercambiado.
La operación tuvo un tramo competitivo, en el que se recibieron ofertas por $14,7 billones y se adjudicaron $11,3 billones, con una aceptación del 77%. El tramo no competitivo sumó $8,5 billones y se realizó bajo las mismas condiciones financieras. En este componente, la Dirección General de Crédito Público y Tesoro Nacional presentó ofertas por $5,6 billones.
El canje se realizó a través de las 13 instituciones que integran el programa de creadores de mercado de deuda pública y contó con la participación de inversionistas locales y extranjeros. Como resultado, la vida media de la deuda interna representada en TES pasó de 9,97 a 10,17 años. Hacienda anunció, además, nuevas jornadas de intercambio para el 22 de octubre y el 19 de noviembre.
«Esta operación busca gestionar proactivamente el riesgo de refinanciamiento, optimizar el manejo de la liquidez y dejar al país mejor posicionado para enfrentar los retos en materia fiscal y presupuestal en 2027», afirmó el ministro de Hacienda, Miguel Gómez.
El objetivo principal es reducir la presión sobre las finanzas públicas en el corto plazo, especialmente frente a los elevados vencimientos de deuda que debía atender la Nación durante 2026 y 2027. Al cambiar esos títulos por otros con vencimientos posteriores, el Gobierno disminuye las amortizaciones que tendría que cubrir en los próximos años y distribuye los pagos en un periodo más amplio.
Pero el alivio no es gratis. Hacienda explicó que la operación busca gestionar el riesgo de refinanciamiento, es decir, la necesidad de conseguir nuevos recursos para pagar deudas que llegan a su vencimiento. El reto es que esa renovación ocurre cuando las tasas están más altas, lo que encarece el costo de la deuda.
Ese mayor costo de financiamiento ya se refleja en el mercado local. Según Diego Montañez-Herrera, analista senior de la Universidad Eafit, la tasa del TES con vencimiento en 2036 pasó de 11,9% a 12,5% en pocas semanas y cerró septiembre en 13,0%, su nivel más alto desde mayo de 2026. En términos simples, el mercado está cobrando más por prestarle dinero al Estado.
El encarecimiento también alcanza a los títulos indexados a la inflación. De acuerdo con datos de Corficolombiana citados por Montañez-Herrera, los TES en UVR registraron alzas en septiembre: el de cinco años llegó a 6,27% y el de diez años, a 6,30%.
Además, las tasas de los bonos que Colombia coloca en dólares y euros también subieron y, según el seguimiento de Montañez-Herrera, alcanzaron sus niveles más altos desde mayo. El analista atribuye parte de este movimiento al contexto internacional, aunque advierte que Colombia ya llegaba a este escenario con un nivel elevado de riesgo. El EMBI, indicador que mide la prima que los mercados exigen para prestarle a un país frente a una referencia considerada de bajo riesgo, también continuó al alza.
Los números primero. El Estado ganó tiempo, pero pagó más por él. Capital busca reglas claras, y cuando la deuda se extiende hasta 2062, el mensaje para el mercado es que el ajuste fiscal todavía no encuentra un ancla suficiente.
El mercado ya votó. Cada punto más en la tasa le quita margen al Gobierno y le suma costo al contribuyente. La prioridad debería ser reducir la presión estructural sobre las finanzas públicas, no solo mover vencimientos hacia adelante.